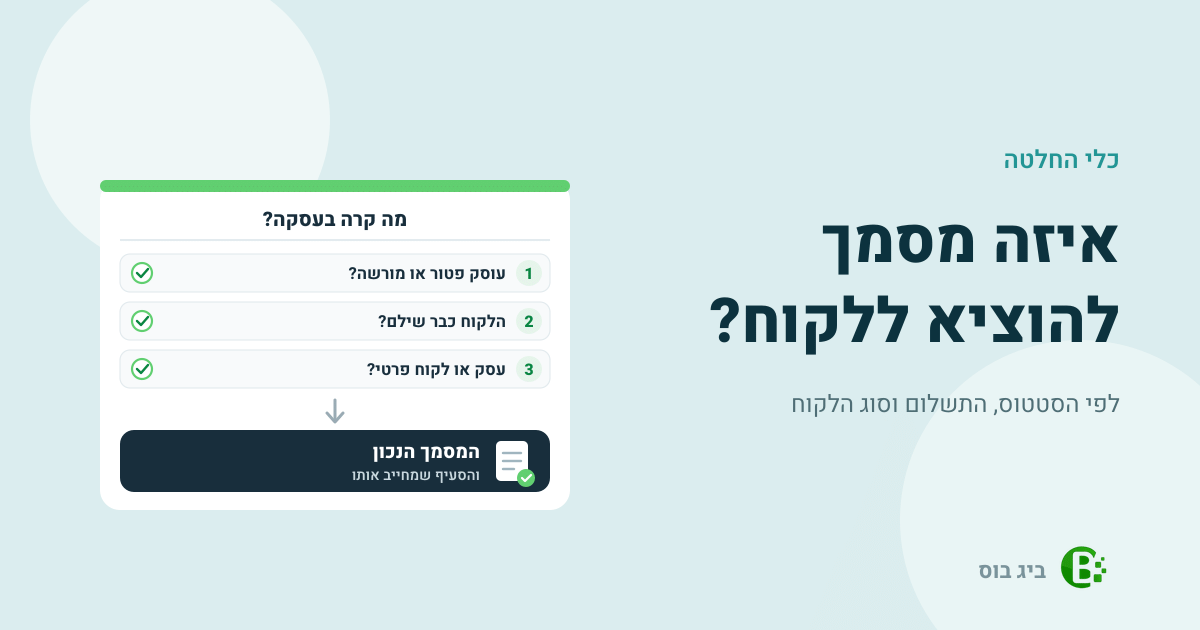
איזה מסמך להוציא ללקוח תלוי בשלושה דברים: הסטטוס שלכם במע״מ, אם הלקוח כבר שילם, ומי הלקוח. עוסק פטור מוציא קבלה כשהכסף מגיע. עוסק מורשה שקיבל תשלום מלקוח עסקי מוציא לרוב חשבונית מס קבלה, כי הלקוח צריך חשבונית מס כדי לנכות מע״מ. ענו על השאלות בכלי וקבלו את המסמך, הכלל שמחייב אותו ומה חייב להופיע בו.
איזה מסמך להוציא? ענו וקבלו תשובה עם המקור
בחרו תשובה בכל שאלה. השאלה הבאה נפתחת רק אם היא משנה את התשובה, ובסוף מופיעים המסמך, הכלל שמחייב אותו ומה חייב להופיע בו.
בחרו תשובה בשאלה הראשונה.
התשובה מופיעה כאן ברגע שיש מספיק פרטים.
45 יום מלאים · בלי כרטיס אשראי · בלי התחייבות
הכלי מציג את הכלל ואת המקור, ואינו ייעוץ מס. הכללים נבדקו מול המקורות ב-12/11/2026. במקרה גבולי כתוב בתשובה “שאלה לרואה חשבון”. לפרטים המחייבים: רשות המסים או בעל מקצוע מוסמך.
כל מה שקראתם כאן, המערכת עושה בשבילכם בקליק
45 יום לנסות את ביג בוס בחינם. בלי כרטיס אשראי, בלי התקנה: מייל וסיסמה וזהו.
המסמך לפי המצב, בטבלה אחת
אלה אותן תשובות שהכלי נותן, שורה לכל מצב. בעמודה האחרונה כתוב מאיפה מגיע הכלל.
| הסטטוס | מה קרה | המסמך | המקור |
|---|---|---|---|
| עוסק פטור | הלקוח שילם | קבלה | הוראות ניהול פנקסים 2א ו-5(א) · מדריך רשות המסים לעוסק החדש |
| עוסק פטור | הלקוח עוד לא שילם | דרישת תשלום, ואחרי התשלום קבלה | שו״ת חשבוניות ישראל, שאלה 26 |
| עוסק מורשה או חברה | לקוח שמנכה מע״מ שילם | חשבונית מס קבלה, ומעל 5,000 ₪ לפני מע״מ, כשהלקוח מבקש, גם מספר הקצאה | חוק מע״מ 38(א), 47(א) · הוראה 5(ג) · הוראת ביצוע 01/2025 |
| עוסק מורשה או חברה | לקוח פרטי או עוסק פטור שילם | חשבונית (עסקה או מס) וקבלה, או מסמך אחד משולב | חוק מע״מ 45, 47(א) · הוראה 5 |
| עוסק מורשה או חברה | שילם על חשבונית שכבר שלחתם | קבלה, על כל תשלום בנפרד | הוראה 5(א) |
| עוסק מורשה או חברה | הלקוח עוד לא שילם | דרישת תשלום, או חשבונית כבר עכשיו | חוק מע״מ 46(א), 47(א), 47(א1) |
| כל סטטוס | ביטול, החזר או טעות | לפי הוראה 23א, ושאלות המע״מ לרואה החשבון | הוראה 23א |
מאיפה מגיעה כל חובה: שני ספרי כללים, לא אחד
הרבה הסברים כותבים “על פי חוק” בלי לומר איזה חוק. בפועל יש שני מקורות נפרדים, ולכל אחד תפקיד אחר:
- חוק מע״מ – קובע את החשבוניות. סעיף 45: “עוסק חייב להוציא לקונה חשבונית עסקה על כל עסקה או חלק מעסקה גם אם הם פטורים ממס”. לפי סעיף 47(א), עוסק מורשה רשאי להוציא חשבונית מס במקום חשבונית עסקה, וחייב לעשות כן כשהקונה דורש. ולפי סעיף 46(א), החשבונית יוצאת תוך 14 יום ממועד החיוב במס.
- הוראות מס הכנסה (ניהול פנקסי חשבונות) – קובעות את הקבלה. לפי הוראה 5(א) קבלה נערכת לכל תקבול בנפרד, ולפי הוראה 5(ד) עותק ממנה נמסר למשלם. לעוסק פטור, הוראה 2א קובעת מינימום: קבלות או ספר פדיון יומי, ותיק תיעוד חוץ.
מכאן ההבדל שחשוב לזכור: החשבונית מתעדת את העסקה, והקבלה מתעדת את התשלום. אצל עוסק מורשה אלה שני תפקידים שונים, וכשהתשלום מגיע מיד אפשר לאחד אותם במסמך אחד. אצל עוסק פטור, המדריך של רשות המסים לעוסק החדש קובע שהוא אינו רשאי להוציא חשבוניות מס אלא רק קבלות על התקבולים, ובאותו זמן לשון סעיף 45 חלה על כל עוסק. אם אתם עוסק פטור והלקוח מבקש חשבונית, זו שאלה לרואה החשבון.
לפני שהכסף מגיע: מסמך מקדים, לא קבלה
כשעוד לא שולם כלום, אין תקבול, ולכן אין קבלה. מה ששולחים ללקוח הוא בקשה לתשלום. בשוק קוראים לה דרישת תשלום, ויש שקוראים לה חשבונית עסקה. רשות המסים קוראת לה “חשבון עסקה / פרופורמה”, וכותבת בשאלות ותשובות על חשבוניות ישראל (שאלה 26) שהמסמך הזה עדיין לא כלול בהוראות ניהול פנקסים ומשמש כמסמך מקדים. לכן אין לקבוע שזו החשבונית שסעיף 45 מחייב.
אצל עוסק מורשה יש עוד שכבה. החשבונית צריכה לצאת תוך 14 יום ממועד החיוב במס, וכשהחיוב במס חל רק עם קבלת התשלום, הלקוח לא ידרוש חשבונית מס לפני שהוא משלם (סעיף 47(א1)). מתי בדיוק נוצר החיוב במס אצלכם, במסירת הסחורה או בקבלת התשלום, תלוי בסוג העסק ובהיקף שלו. זו שאלה לרואה החשבון.
נסו את מערכת ביג בוס לניהול העסק ל-45 יום בחינם >>
חשבונית ששולמה במקום: מתי היא משמשת גם כקבלה
הוראה 5(ג) קובעת שחשבונית שתמורתה שולמה במלואה סמוך למסירת הסחורה או לגמר השירות, ושצוינה עליה המילה “נפרע”, משמשת גם כקבלה. המסמך המשולב הזה מוכר בשם חשבונית מס קבלה.
שני פרטים מאותה הוראה שכמעט לא מוזכרים: חשבוניות כאלה ממוספרות בסדרת מספרים נפרדת, ואם שילמו בשיק, פרטי השיק נכנסים גם לחשבונית. והצד השני: חשבונית שיצאה לפני התשלום לא משמשת כקבלה. על התשלום שמגיע אחריה יוצאת קבלה, ואם שילמו בכמה תשלומים, קבלה על כל אחד מהם.
הספים של 2026: מתי חשבונית צריכה אישור מרשות המסים
מספר ההקצאה של חשבוניות ישראל נוגע רק לחשבונית מס. לקבלה, לדרישת תשלום ולחשבונית עסקה הוא לא רלוונטי (שאלה 26). ב-2026 הסף ירד פעמיים, ולכן חשוב לבדוק את התאריך של החשבונית ולא רק את הסכום:
- 1 בינואר עד 31 במאי 2026 – חשבונית שסכומה לפני מע״מ עולה על 10,000 ₪.
- מ-1 ביוני 2026 – חשבונית שסכומה לפני מע״מ עולה על 5,000 ₪.
הסכום לבדו לא מספיק. לפי הוראת ביצוע מע״מ 01/2025 צריכים להתקיים ארבעה תנאים יחד: הסכום, רכיב מע״מ בחשבונית, לקוח שהוא עוסק מורשה, ובקשה של הלקוח למספר. בחשבונית שיש בה גם רכיב פטור, הקובע הוא סכום המע״מ: מעל 900 ₪ מ-1 ביוני 2026 (שאלה 48). בלי מספר, כשהוא נדרש, הלקוח לא יוכל לנכות את המע״מ שבחשבונית. לבדיקה לפי הסכום, הסטטוס וסוג הלקוח יש מחשבון חובת אישור לחשבונית.
מתי הכלי מפנה לרואה החשבון
הכלי לא פוסק. הוא מציג את הכלל ואת המקור, ובחמישה מצבים הוא אומר במפורש שהתשובה אצל רואה החשבון:
- עוסק פטור שהלקוח מבקש ממנו חשבונית – לשון סעיף 45 חלה על כל עוסק, והמדריך של רשות המסים מזכיר לעוסק פטור רק קבלות. אי אפשר לקבוע מכאן שהסעיף לא חל עליכם.
- מועד החיוב במע״מ – במסירת הסחורה או בקבלת התשלום, לפי סוג העסק.
- מקדמה – תשלום שמתקבל לפני שהעבודה הסתיימה.
- ביטול, החזר או טעות – הוראה 23א קובעת את הדרך לחשבונית: על מקור שעוד לא יצא מכם ולא דווח מסמנים “מבוטל”, ואחרת מתקנים בחשבונית הבאה לאותו לקוח, או מוציאים הודעת זיכוי. מה קורה עם המע״מ ועם קבלה שבוטלה, זו כבר שאלה לרואה החשבון.
- שותפות, עמותה או עסק שעוד לא נרשם – הכלי עונה לעוסק פטור, לעוסק מורשה ולחברה בע״מ, שנרשמת במע״מ כעוסק מורשה בכל מחזור (תקנה 13(7) לתקנות מע״מ (רישום)).
איך ביג בוס עוזרת להוציא את המסמך הנכון, ומה היא לא עושה
בביג בוס בוחרים לקוח, ואז את סוג המסמך מתוך “הפקת מסמך חדש”. עסק שמוגדר כעוסק פטור רואה שם, בין השאר, חשבונית עסקה, קבלה, הצעת מחיר ותעודת משלוח, בלי חשבונית מס. עוסק מורשה רואה גם חשבונית מס, חשבונית מס קבלה וחשבונית זיכוי. דרישת תשלום שולחים באמצעות חשבונית עסקה, ואחרי שהכסף נכנס מפיקים ממנה את המסמך הבא בלי להקליד את הפרטים מחדש. את המסמך שולחים ללקוח במייל, או משתפים קישור בוואטסאפ.
כשחשבונית מס חוצה את הסף של חשבוניות ישראל, המערכת מזהה שהסכום חצה את הסף, פונה למערכת ברשות המסים לבקשת מספר הקצאה, ובעת קבלת מספר ההקצאה משבצת את המספר בחשבונית לפני השליחה. חשבוניות ישראל כלול בכל המסלולים. ומסמך שהופק לא נמחק: מבטלים אותו במסמך נגדי, והרצף נשמר.
מה היא לא עושה: ביג בוס לא מחליטה בשבילכם איזה מסמך להוציא. את סוג המסמך בוחרים אתם. את מספר ההקצאה נותנת רשות המסים, לא המערכת. ושאלות כמו מועד החיוב במע״מ או מקדמה נשארות אצל רואה החשבון.
למה עוסקים פטורים ומורשים מוציאים את המסמכים שלהם בביג בוס: כדי שהשאלה “איזה מסמך להוציא” לא תחזור בכל עסקה. עסק שמוגדר כעוסק פטור לא רואה חשבונית מס בתפריט בכלל, ודרישת תשלום שנשלחה הופכת לקבלה כשהכסף נכנס, בלי להקליד שוב את הפרטים. אפשר לנסות את הכול 45 יום בחינם, בלי התחייבות.
נסו את מערכת ביג בוס לניהול העסק ל-45 יום בחינם >>
יש שאלה לפני שמתחילים? דברו איתנו
מאמרים נוספים שיעניינו אתכם
- מה חייב להופיע בקבלה, שורה אחר שורה — דוגמה מלאה, מספור, תיקון טעות וכמה זמן שומרים.
- המסמך שעוסק פטור שולח לפני התשלום — למה יש לו שלושה שמות, ומה הלקוח העסקי צריך.
- מתי חשבונית אחת משמשת גם כקבלה — מה חייב להופיע במסמך המשולב, ומתי מוציאים שני מסמכים.
- ביטול מסמך בביג בוס: מה נוצר ומה נעול — צעד אחר צעד, ומה אי אפשר לבטל.
- מילון מונחים לעסק קטן — הגדרה קצרה לכל מונח שמופיע כאן.
המידע במאמר הוא מידע כללי ואינו מהווה ייעוץ מס. לפרטים המחייבים יש לפנות לרשות המסים או לבעל מקצוע מוסמך.