כל מה שקראתם כאן, המערכת עושה בשבילכם בקליק
45 יום לנסות את ביג בוס בחינם. בלי כרטיס אשראי, בלי התקנה: מייל וסיסמה וזהו.
גביית חשבוניות מלקוחות מתחילה במעקב, לא במכתב. כדי לגבות בזמן צריך שלושה דברים: תאריך תשלום נכון על כל חשבונית, מסך אחד שמרכז את מה שעדיין פתוח, ורצף פעולות קבוע ברגע שהתאריך עובר — התראה בכתב, שיחה, הסדר תשלומים, ורק אחר כך הסלמה. כל השאר הוא ניחוש.
להלן התהליך כולו — מהמסכים שמראים מי חייב כסף, דרך מכתב ההתראה, ועד מה עושים כשהלקוח לא מגיב. לכל שלב מצורף צילום מסך, ומצוין במפורש מה המערכת עושה ומה לא.
למה חשבוניות פתוחות נשארות פתוחות
ברוב המקרים הסיבה אינה לקוח שמסרב לשלם, אלא שהתאריך שסוכם בעל פה מעולם לא נרשם על המסמך — ולכן אף דוח לא יודע מתי החוב הפך לחוב.
השדה שמכריע כאן נקרא במערכת ת. לתשלום. הוא מחושב מתנאי התשלום שנשמרו בכרטיס הלקוח — מזומן + N ימים או שוטף + N — ומוטבע על המסמך בהפקה. כל מסכי הגבייה שיתוארו כאן נשענים עליו ועליו בלבד: תנאי תשלום שלא הוגדרו בכרטיס משמעם דוח חובות שמצביע על היום הלא נכון.
וכאן נקודה שרוב בעלי העסקים מפספסים: “שוטף+30” אינו שלושים יום. הספירה מתחילה מסוף החודש שבו הופקה החשבונית, ולכן חשבונית שיצאה ב-1 בחודש וחשבונית שיצאה ב-30 בו נפרעות באותו יום עצמו. בפועל שוטף+30 הוא בין 31 ל-61 יום. את התאריך המדויק אפשר לקבל במחשבון שוטף פלוס.
ושני דברים שמונעים חובות מראש, לפני שמדברים על גבייה בכלל:
- תנאי תשלום בכתב – נשמר בכרטיס הלקוח פעם אחת ומוטבע על כל מסמך שיוצא לו. זה מה שהופך את התנאי למוסכם ולא לזיכרון.
- תקרת אשראי ללקוח (אובליגו) – שדה בכרטיס הלקוח שמגדיר עד כמה מותר לו לחרוג. כשהיתרה עוברת את התקרה המערכת חוסמת את שמירת המסמך הבא ומודיעה שהלקוח עבר את תקרת האובליגו שלו. זה הכלי היחיד שמונע את החוב במקום לרדוף אחריו.
ולבסוף, ההקשר החוקי: בישראל קיים חוק מוסר תשלומים לספקים, שמסדיר מועדי תשלום בעסקאות מול גופים שונים — רלוונטי בעיקר למי שמספק שירות לגופים ציבוריים ולחברות גדולות. המועדים והחריגים משתנים לפי סוג ההתקשרות, ולכן לפני שמסתמכים עליו מול לקוח כדאי לבדוק את הנוסח המחייב עם בעל מקצוע.
אריחי הדשבורד — המבט הראשון של הבוקר
מסך הפתיחה מרכז את מצב הכסף בארבעה אריחים, שניים מהם אריחי גבייה: לקוחות חייבים — מספר הלקוחות ביתרת חובה, וחשבוניות לגבייה — הסכום הכולל של המסמכים שלא נסגרו. לצדם שיקים להפקדה והוצאות לתשלום, שמשלימים את התמונה לשני הכיוונים.
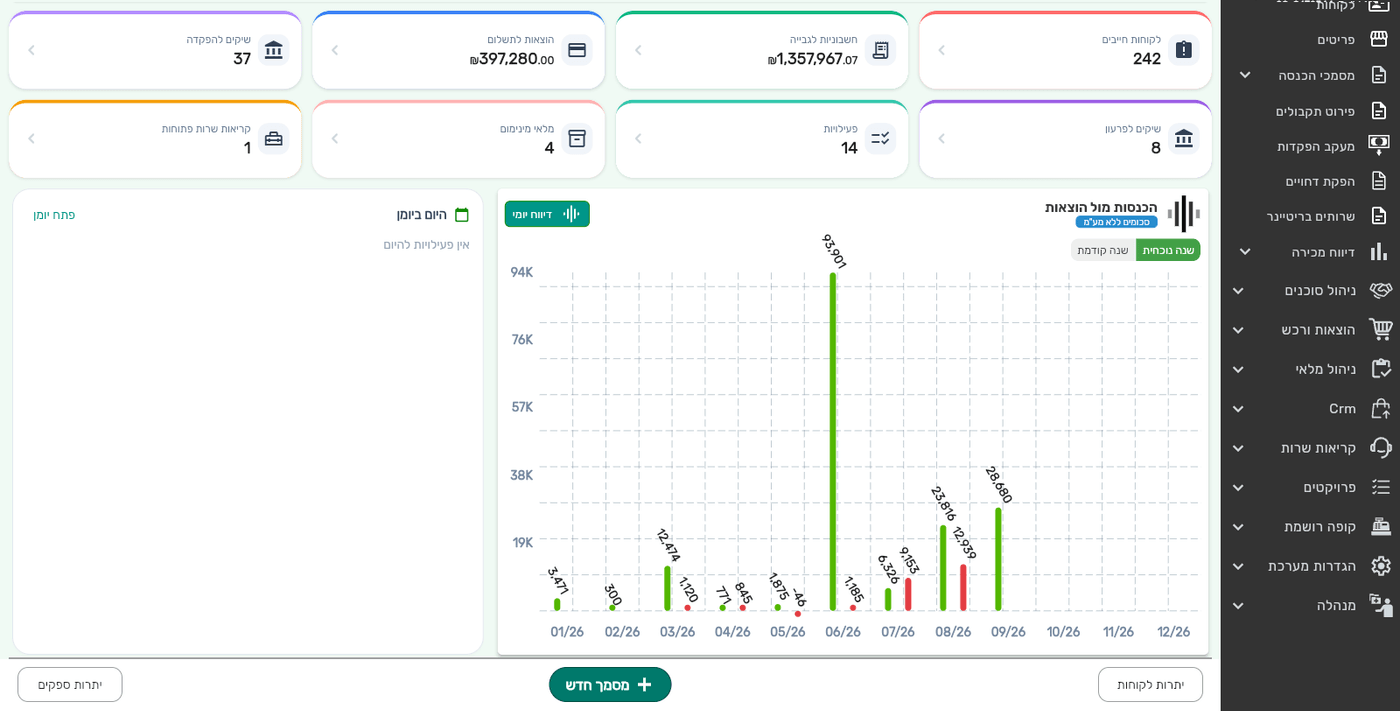
כל אריח קליקבילי ופותח את הרשימה המלאה שמאחוריו, ובתחתית המסך יש גם כפתורי יתרות לקוחות ויתרות ספקים. שימו לב: אריח “לקוחות חייבים” — והדוח שנפתח ממנו — מוצגים בחשבונות של עוסק מורשה ומעלה; בחשבון עוסק פטור המעקב מתבצע דרך “חשבוניות לגבייה” ודרך הכרטסת, ששניהם זמינים במלואם.
“חשבוניות לגבייה” — כל מסמך שעדיין לא נסגר
המסך הזה עובד ברמת המסמך ולא ברמת הלקוח: כל שורה היא חשבונית אחת שטרם נפרעה במלואה, עם ארבע עמודות — ת. לתשלום, מס’ חשב., שם הלקוח וסכום נותר — ותגית פתוח לצד כל שורה.
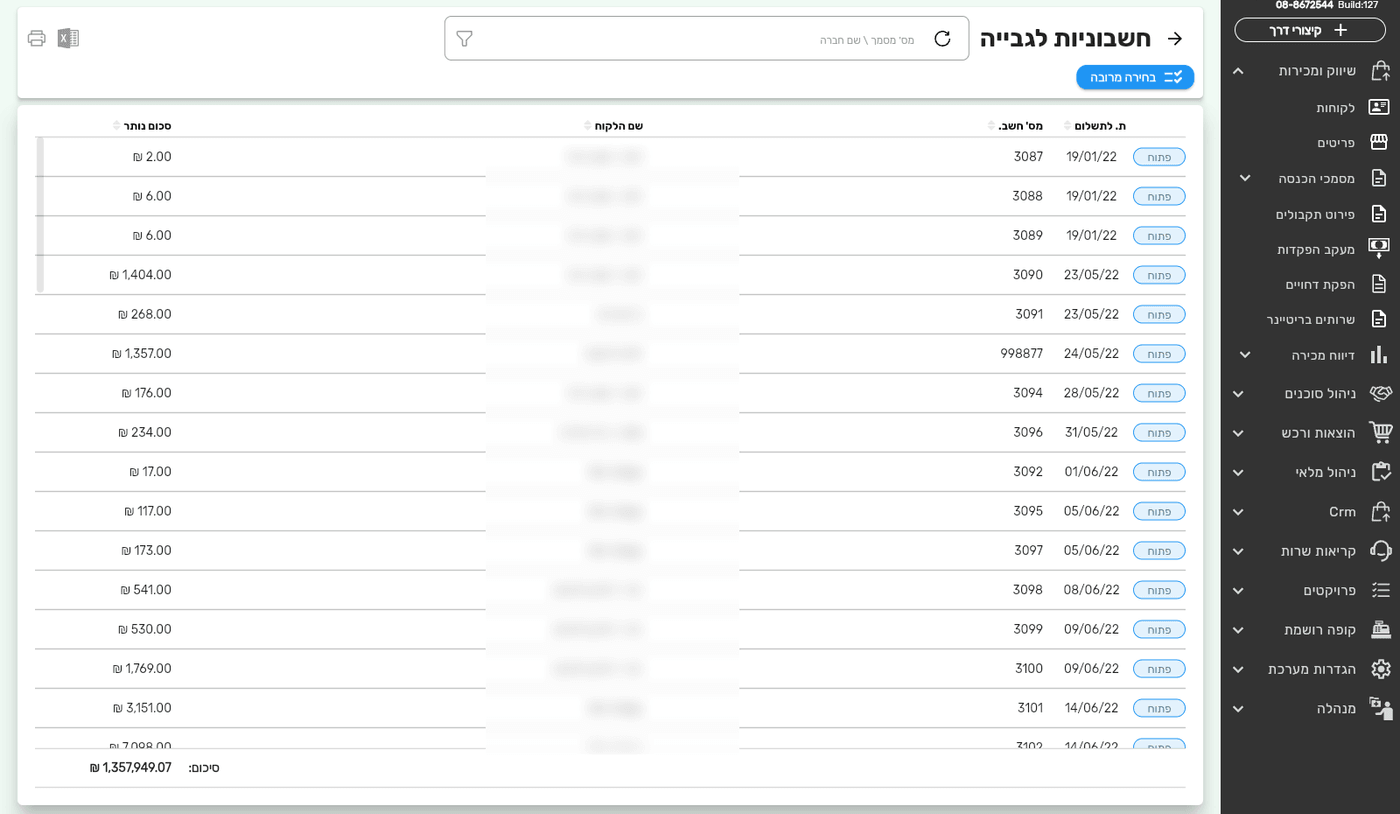
העמודה החשובה כאן היא סכום נותר ולא סכום החשבונית: לקוח ששילם חלק מהסכום משאיר את החשבונית פתוחה על ההפרש בלבד. מיון לפי ת. לתשלום מעלה מיד את מה שכבר עבר את מועדו, ואת הרשימה אפשר לייצא לאקסל או ל-PDF.
“דו״ח גיול חובות” — מי חייב, כמה, וכמה זמן
הדוח עובר מרמת המסמך לרמת הלקוח ומוסיף את המימד שחסר בשאר המסכים: זמן. בראשו שלושה כרטיסי סיכום — סה״כ חוב פתוח נטו, חוב בפיגור (מעל 30 יום) וחוב בסיכון (מעל 60 יום), האחרון באדום. מתחתם שורה לכל לקוח עם סה״כ חוב (חשבוניות), תקבולים פתוחים, יתרה לתשלום (נטו) ופיגור הכי ארוך בימים.
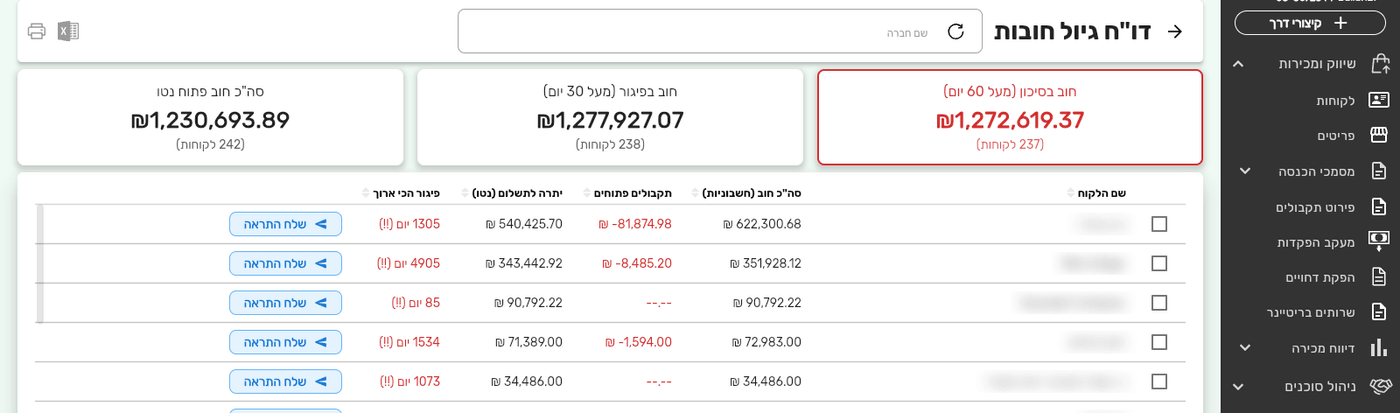
שתי עמודות שכדאי להבין לעומק:
- תקבולים פתוחים – כסף שהתקבל מהלקוח אך טרם שויך לחשבונית מסוימת. בלי העמודה הזו הדוח היה מציג חוב שכבר שולם — וזו הסיבה שהעמודה שאחריה נקראת “נטו”.
- פיגור הכי ארוך – מספר הימים מאז החשבונית הישנה ביותר שעדיין פתוחה אצל אותו לקוח. זה סדר העדיפויות האמיתי: לא מי חייב הכי הרבה, אלא מי חייב הכי מזמן.
ולמען הדיוק — אין כאן טבלת גיול קלאסית מסוג 0-30 / 31-60 / 61-90 / 90+. המערכת עובדת בשני ספים, 30 ו-60 יום, ומוסיפה את הפיגור הארוך ביותר לכל לקוח. הדוח עצמו נפתח מאריח “לקוחות חייבים” בדשבורד ולא מתפריט הצד.
כרטסת הלקוח — כשצריך להוכיח כל תנועה
כששיחה עם לקוח מגיעה ל“אני בטוח ששילמתי”, הדוחות הכלליים כבר לא מספיקים. הכרטסת פותחת את כל התנועות של אותו לקוח לפי סדר כרונולוגי, עם העמודות חובה, זכות ויתרה מצטברת. היא נמצאת בלשונית כרטסת בתוך כרטיס הלקוח.
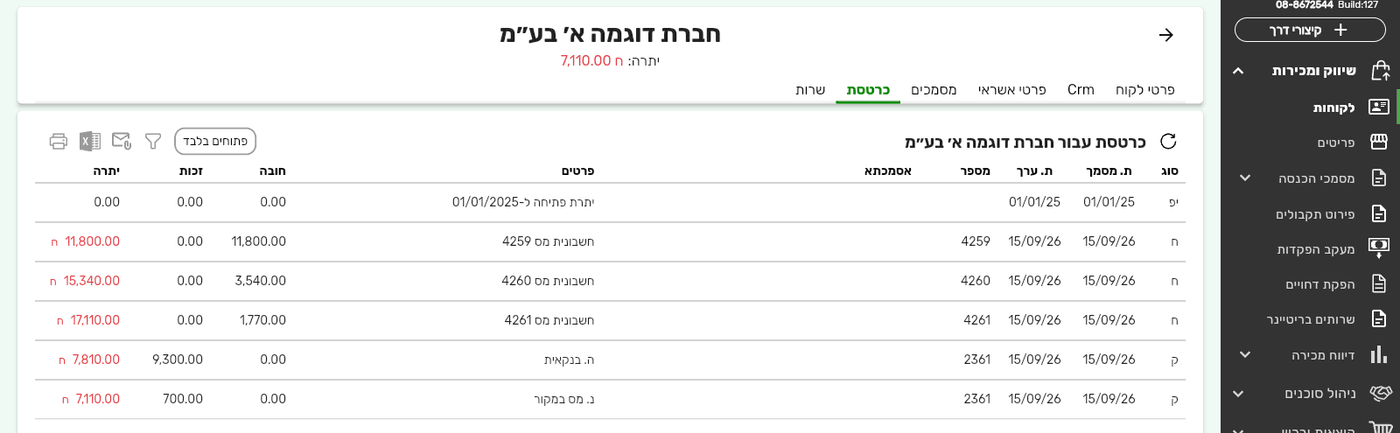
שני דברים הופכים אותה לכלי גבייה ולא רק לדוח חשבונאי. הראשון הוא המתג פתוחים בלבד, שמשאיר על המסך רק את המחלוקת עצמה. השני הוא שליחת כרטסת במייל — אייקון בראש הלשונית ששולח ללקוח את הדף כפי שהוא, ולרוב מסיים את הוויכוח בלי מכתב התראה בכלל. אפשר גם להדפיס את היתרה על גוף החשבונית, דרך הגדרת ההדפסה הדפס יתרה בכרטיס.
| המסך | מה הוא עונה | מתי פותחים אותו |
|---|---|---|
| אריחי הדשבורד | כמה כסף פתוח וכמה לקוחות חייבים, במספר אחד | כל בוקר, בעשר שניות |
| חשבוניות לגבייה | אילו מסמכים ספציפיים לא נסגרו, ומה הסכום הנותר בכל אחד | כשרוצים לדעת על מה בדיוק לדבר |
| דו״ח גיול חובות | מי חייב, כמה נטו, וכמה זמן החוב פתוח | פעם בשבוע — זה מסך העבודה של הגבייה |
| כרטסת הלקוח | כל תנועה מול לקוח אחד, עם יתרה מצטברת | כשיש מחלוקת על סכום מסוים |
נסו את ביג בוס 45 יום בחינם — וראו את החוב הפתוח שלכם במסך אחד >>
מכתב ההתראה — מה יש בו ואיך שולחים אותו
בכל שורה בדוח הגיול יושב כפתור שלח התראה. לחיצה עליו מייצרת מכתב מלא ושולחת אותו ללקוח במייל — לא שורת תזכורת, אלא מסמך.
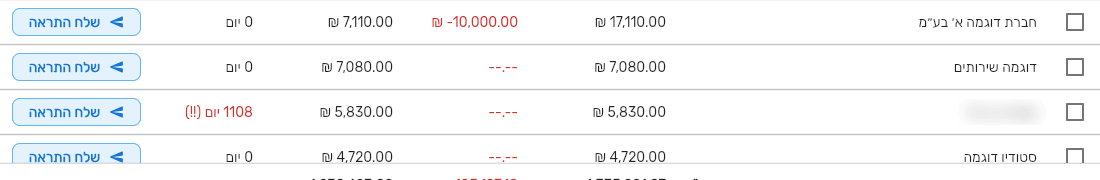
מה שנשלח ללקוח כולל:
- ריכוז היתרה – החוב ברוטו, בניכוי תקבולים שטרם שויכו, והיתרה הסופית לתשלום.
- טבלת החשבוניות הפתוחות – לכל חשבונית תאריך, יתרה וימי פיגור; פיגור ארוך מסומן באדום ומסמך שטרם הגיע מועדו מסומן כעתידי.
- קישור צפייה לכל חשבונית – הלקוח לא צריך לחפש את המסמך בתיבת המייל שלו.
- פרטי חשבון הבנק להעברה – מהחשבון שהוגדר כברירת מחדל בעסק.
- קובץ PDF מצורף – אותו ריכוז כמסמך שאפשר להעביר להנהלת החשבונות של הלקוח.
לטיפול בכמה לקוחות יחד מסמנים אותם בצ’קבוקס שבתחילת השורה. בתחתית המסך נפתח סרגל שמציין כמה לקוחות נבחרו, ולצדו הכפתור שלח התראה לכולם; בסיום המערכת מדווחת כמה מכתבים נשלחו בהצלחה וכמה לא.
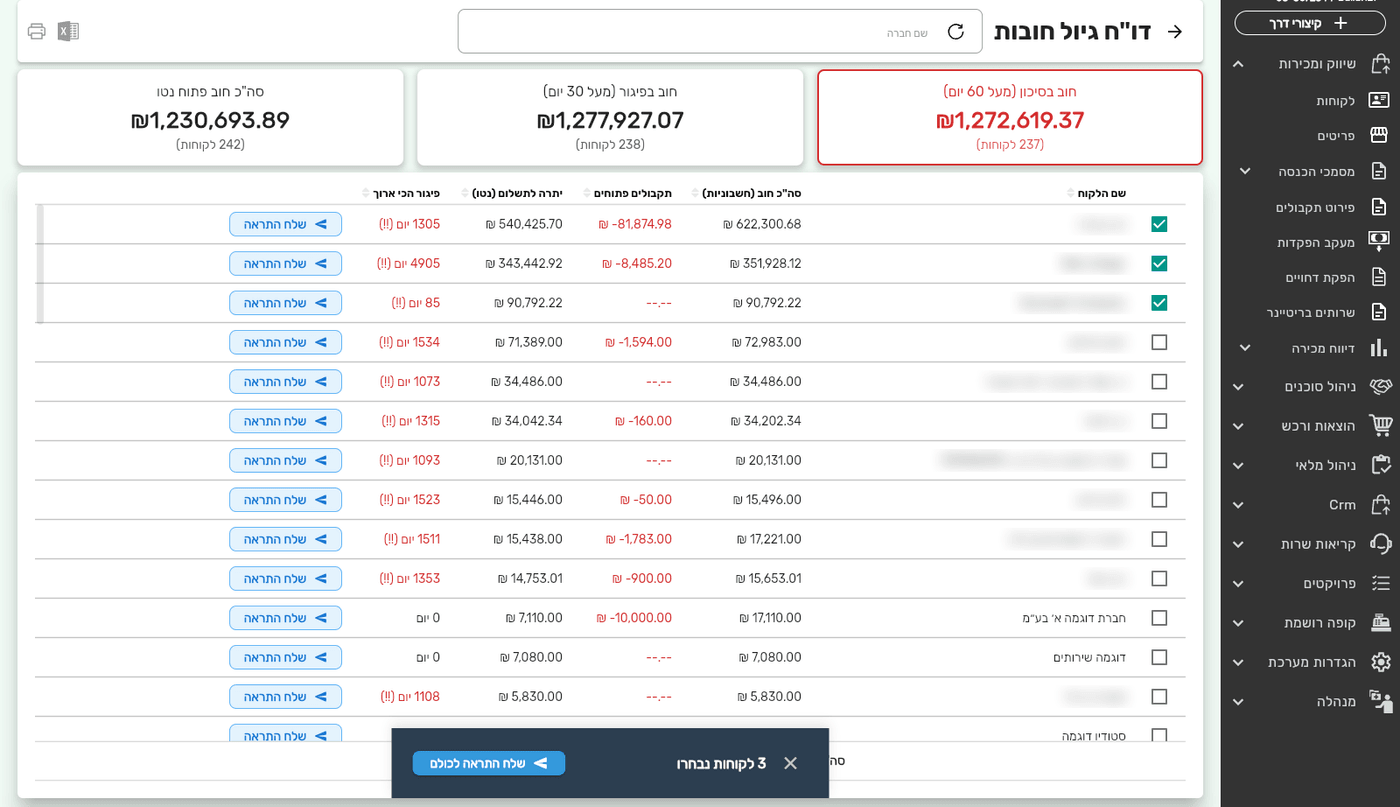
אחרי השליחה הכפתור ננעל ל-24 שעות ומשנה את התווית לשלח שוב, כך שאותו לקוח לא יקבל שני מכתבים באותו יום. השורה מציגה מאותו רגע את תאריך השליחה, והפעולה נרשמת כפעילות גבייה בכרטיס הלקוח — צפייה בה דורשת את מודול ה-CRM. לשליחה נדרש מייל תקין בכרטיס הלקוח.
וכאן הנקודה החשובה ביותר בפרק: ההתראה יוצאת בלחיצה שלכם, לא לבד. אין בביג בוס תזכורות תשלום אוטומטיות או מתוזמנות, אין “נודניק” שרודף אחרי הלקוח לפי לוח זמנים, ואין שליחה ב-SMS. זו החלטה שמשאירה אצלכם את השליטה על הטון ועל העיתוי, ובעסק קטן שבו כל לקוח הוא גם מערכת יחסים זה לרוב יתרון — אבל חשוב לדעת את זה מראש, כי חלק מהמערכות המתחרות משווקות בדיוק את היכולת ההפוכה.
האוטומציה שכן קיימת פועלת פנימה: מדי בוקר המערכת מתריעה לבעל העסק על חשבונית שמועד התשלום שלה חל מחר. זו התראה במערכת ולא מייל ללקוח, והיא נועדה לתפוס את החוב יום לפני שהוא נולד.
מה קורה כשהכסף נכנס — קבלה, סגירה חלקית וצ’קים דחויים
גבייה נסגרת בקבלה. בהפקה נפתח מסך מסמכים לקישור שמציג את החשבוניות הפתוחות של הלקוח ומאפשר לקשר את התקבול לחשבונית אחת או לפצל בין כמה. חשבונית שנסגרה חלקית נשארת פתוחה על ההפרש בלבד — בדיוק מה שמופיע בעמודת “סכום נותר” — וקישור שנעשה בטעות ניתן לביטול.
ועכשיו הנקודה שמפילה יותר עסקים מכל השאר: קבלת שיק אינה פירעון. חוב נפרע כשהכסף בחשבון הבנק, לא כשההתחייבות התקבלה. לכן יש מסלול נפרד לתקבולים דחויים:
- שיקים להפקדה – כל השיקים שטרם הופקדו, עם ת. פרעון לכל אחד ומתג שמאפשר לכלול גם שיקים עתידיים.
- מעקב הפקדות – יצירת הפקדה וסימון השיקים שנכללו בה, כך שהמעבר משיק ביד לכסף בבנק מתועד.
- ביטול או החזרת שיק – שיק שחזר מפיק מסמך החזרה, והחשבונית חוזרת אוטומטית למצב פתוח ומופיעה שוב בדוחות הגבייה.
- הפקת דחויים – מסך שמרכז תקבולים דחויים לפי תאריך פרעון ומאפשר להפיק מהם מסמך בבחירה מרובה.
המשמעות: לקוח שיתרתו אפס בדוח הגיול אינו בהכרח לקוח ששילם — ייתכן שהוא רק מסר שיק שטרם נפרע. ההצלבה בין דוח הגיול לרשימת השיקים להפקדה היא ההבדל בין תמונה נכונה לתמונה מנחמת.
תשלום מהמייל וחיוב חוזר — שני תוספים נפרדים בתשלום
שתי היכולות הבאות מקצרות מאוד את מסלול הגבייה, אך אינן כלולות במסלול הבסיס והן תוספים נפרדים בתשלום. חשוב לדעת את זה לפני שמתכננים עליהן תהליך.
תשלום מתוך המסמך שנשלח במייל. כששני התוספים דפי תשלום וסליקה פעילים — שניהם תוספים נפרדים בתשלום — הלקוח שפותח את קישור הצפייה במסמך רואה בו כפתור תשלום ומשלם בכרטיס אשראי במסך ייעודי. שלוש הגבלות: הכפתור מופיע רק על חשבונית מס, רק כשהיא טרם נפרעה, ולא על חשבונית עסקה. אחרי תשלום מוצלח המערכת מפיקה קבלה אוטומטית, סוגרת בה את החשבונית, שולחת אותה ללקוח ומודיעה לבעל העסק במייל. אפשר גם להגדיר סכום מינימלי לפריסה ומספר תשלומים מקסימלי. ונקודה שקשורה לפרק הקודם: כשהסליקה פעילה, נוסח מכתב ההתראה משתנה מעצמו ומוסיף שורה על תשלום אונליין דרך הקישור שבטבלה; בלעדיה המכתב מציע העברה בנקאית בלבד.
חיוב חוזר ללקוחות קבועים. לעסק שעובד בריטיינר חודשי, מודול הריטיינר מפיק את המסמך במועד ומחייב את כרטיס האשראי השמור — גם זה דורש תוספים נפרדים בתשלום (סליקה יחד עם שמירת כרטיסי אשראי), והחיוב האוטומטי פועל רק כשסוג המסמך שהוגדר הוא חשבונית מס קבלה. אם החיוב נכשל המערכת מנסה שוב עד שלוש פעמים, בהפרשים של יום, יומיים וארבעה ימים, שולחת ללקוח מייל עם סיבת הכישלון ומועד הניסיון הבא, ולבסוף מעבירה את הריטיינר למצב “מושהה”. הרחבה: ניהול ריטיינרים והוראות קבע, חשבונית ריטיינר, ולפרילנסרים חשבונית לפרילנסר.
לתשומת לבכם: הגבייה האוטומטית היחידה במערכת היא חיוב כרטיס אשראי דרך מודול הריטיינר. אין גבייה במס״ב או בהרשאה לחיוב חשבון בנק. “הוראת קבע” קיימת במערכת כשם של אמצעי תשלום שמזינים ידנית בשורת תקבול — ולא כמנגנון שגובה כסף מעצמו.
שגרת גבייה שבועית — שלושה צעדים, עשרים דקות
כלים לא גובים כסף; שגרה גובה. הנה שגרה לבוקר קבוע בשבוע, שלוקחת בעסק קטן פחות מחצי שעה:
- צעד 1 — מיפוי (5 דקות). פותחים את “חשבוניות לגבייה” וממיינים לפי ת. לתשלום. כל מה שמעל הקו של היום הוא הרשימה של השבוע. אין צורך לקרוא את כולה — צריך רק לדעת כמה יש.
- צעד 2 — תעדוף (5 דקות). עוברים לדו״ח גיול חובות וממיינים לפי פיגור הכי ארוך. הכרטיסים “חוב בפיגור (מעל 30 יום)” ו“חוב בסיכון (מעל 60 יום)” אומרים בשנייה אחת אם המצב מחמיר או משתפר לעומת השבוע שעבר.
- צעד 3 — פעולה (10 דקות). מסמנים את כל מי שעבר 30 יום ושולחים שלח התראה לכולם. לשלושת החובות הגדולים או הוותיקים ביותר — מרימים טלפון באותו יום. מכתב מטפל בשכחה; רק שיחה מטפלת בהימנעות.
הערה תפעולית: הכפתור נעול ל-24 שעות אחרי שליחה, ולכן אין טעם להריץ את השגרה יומיים ברציפות. מי שמנהל באותה מערכת גם את ההוצאות יכול לשלב זאת עם מעקב התשלומים היוצאים — ראו כלים לניהול מעקב תשלומים והוצאות.
לקוח שלא משלם — מדרג ההסלמה
הטעות הנפוצה היא לדלג משלב 1 לשלב 5. מדרג מסודר גובה יותר כסף, ובעיקר שומר על לקוחות שאפשר עוד להציל.
| שלב | מה עושים | מתי עוברים הלאה |
|---|---|---|
| 1 · התראה בכתב | “שלח התראה” מדוח הגיול — מכתב עם טבלת חשבוניות, ימי פיגור ופרטי בנק | אין תגובה בתוך שבוע |
| 2 · שיחה | טלפון לאיש הקשר שמאשר תשלומים, לא למי שהזמין את העבודה | הובטח מועד ולא נשמר |
| 3 · הסדר תשלומים | פריסה בכתב עם תאריכים; מתעדים אותה בכרטיס הלקוח ובתנאי התשלום | תשלום ראשון בהסדר לא נכנס |
| 4 · דרישה פורמלית | מסמך דרישת תשלום מרוכז, בצירוף כרטסת הלקוח כנספח | חלף המועד שנקבע במכתב |
| 5 · הסלמה משפטית | פנייה לעורך דין — תביעה קטנה, הליך משפטי או הוצאה לפועל | החלטה עסקית: שווי החוב מול העלות |
בשלב 4 כדאי להוציא מסמך שמרכז את הדרישה בכתב. ההבחנה בין המסמכים — ומה מותר לעוסק פטור להוציא — מוסברת בדרישת תשלום לעוסק פטור, ולעוסק מורשה במהי חשבונית עסקה. את הכרטסת מצרפים ישירות דרך “שליחת כרטסת במייל”, וכך הדרישה מגיעה עם תיעוד ולא כטענה. והערה שחוסכת אכזבה: אין במערכת חישוב ריבית פיגורים. אם ההסכם מול הלקוח כולל ריבית או פיצוי מוסכם, זה חישוב שנעשה מחוץ למערכת ובליווי מקצועי.
המע״מ ששולם על חשבונית שלא נגבתה
נקודה שכמעט לא מופיעה במדריכי גבייה: כשמוציאים חשבונית מס, המע״מ שבה מדווח ומשולם גם אם הלקוח מעולם לא שילם. עסק שלא גבה חוב הפסיד פעמיים — את התמורה ואת המס שכבר העביר עליה.
בדיני המס קיים מסלול להשבת מס עסקאות בגין חוב אבוד — חוב שהוכח כבלתי ניתן לגבייה. המסלול כרוך בתנאים, בדרישות הוכחה ובאופן דיווח שמשתנים לפי נסיבות העסקה, ולכן זו שיחה עם רואה החשבון, לא פעולה בתוכנה. מה שכן שייך לתוכנה הוא התשתית לאותה שיחה: כרטסת מסודרת, תיעוד ההתראות שנשלחו, ותאריך פיגור מדויק לכל חשבונית.
שאלות נפוצות
האם ביג בוס שולחת תזכורות תשלום אוטומטיות?
לא. מכתב ההתראה נשלח בלחיצה על “שלח התראה” בדוח גיול החובות — ליחיד או לכמה לקוחות יחד. אין דיוור גבייה מתוזמן ואין מנגנון “נודניק”. האוטומציה היחידה בתחום הזה היא התראה פנימית לבעל העסק על חשבונית שמועדה חל מחר.
האם אפשר לשלוח תזכורת ב-SMS או בוואטסאפ?
לא. אין שליחת SMS במערכת, והוואטסאפ אינו ערוץ שליחה שלה: פריט התפריט “שליחה ב-WhatsApp” פותח את הוואטסאפ שלכם עם קישור למסמך, וזו פעולה ידנית בדפדפן. מכתב ההתראה יוצא במייל בלבד.
מה ההבדל בין “חשבוניות לגבייה” לבין “דו״ח גיול חובות”?
הראשון הוא ברמת המסמך ועונה “על מה לדבר”; השני הוא ברמת הלקוח, מוסיף את מימד הזמן — יתרה נטו, חוב מעל 30 יום, חוב מעל 60 יום ופיגור הכי ארוך — ועונה “עם מי לדבר קודם”.
שוטף+30 — מתי הלקוח באמת אמור לשלם?
הספירה מתחילה בסוף החודש שבו הופקה החשבונית, ולכן שוטף+30 הוא בפועל בין 31 ל-61 יום מיום ההפקה. את התאריך המדויק אפשר לחשב במחשבון שוטף פלוס.
האם אפשר לגבות מהלקוח בהוראת קבע מחשבון הבנק?
לא. אין במערכת גבייה במס״ב או בהרשאה לחיוב חשבון. הגבייה האוטומטית היחידה היא חיוב כרטיס אשראי שמור דרך מודול הריטיינר, והיא מחייבת תוספים נפרדים בתשלום. “הוראת קבע” מופיעה במערכת רק כשם של אמצעי תשלום שמזינים ידנית בשורת תקבול.
לקוח טוען ששילם ואני לא מוצא את התשלום — מה הצעד הראשון?
לפתוח את הכרטסת שלו, להפעיל את המתג “פתוחים בלבד” ולשלוח לו אותה במייל. לרוב מתברר שהתשלום היה על חשבונית אחרת, או שהתקבול התקבל וטרם שויך — ואז הוא מופיע בעמודת “תקבולים פתוחים” בדוח הגיול.
התחילו לעקוב אחרי הגבייה — 45 יום ניסיון מלא, בלי כרטיס אשראי >>
יש שאלה לפני שמתחילים? דברו איתנו
מאמרים נוספים שיעניינו אתכם
- הנהלת חשבונות חד צידית מול כפולה — מה ההבדל בין השיטות, ומה אתם עושים במערכת מול מה שהרו״ח עושה.
- ניכוי מס במקור — מה עושים עם התקבול שהלקוח ניכה, ואיך הוא מגיע לדוח המקדמות.
- מחשבון שוטף פלוס — מתי בדיוק הלקוח אמור לשלם.
- דרישת תשלום לעוסק פטור — איזה מסמך מוציאים כשמבקשים כסף.
- מהי חשבונית עסקה — המסמך שמקדים את התשלום.
- ניהול ריטיינרים והוראות קבע — גבייה חוזרת מלקוחות קבועים.
- כלים לניהול מעקב תשלומים והוצאות — הצד השני של התזרים.
- כרטיס לקוח — מה יש בכל לשונית, כולל הכרטסת.
המידע במאמר הוא מידע כללי ואינו מהווה ייעוץ מס. לפרטים המחייבים יש לפנות לרשות המסים או לבעל מקצוע מוסמך.