כל מה שקראתם כאן, המערכת עושה בשבילכם בקליק
45 יום לנסות את ביג בוס בחינם. בלי כרטיס אשראי, בלי התקנה: מייל וסיסמה וזהו.
עוסק פטור פטור ממע״מ — לא מהדוח השנתי למס הכנסה. ברירת המחדל היא דוח שנתי מלא בטופס 1301, שמוגש באופן מקוון. החריג הוא מסלול “בעל עסק זעיר”: שם מספיק דיווח שנתי מקוצר, אבל רק אם ארבעה צעדים נעשו בזמן. כאן תמצאו מי חייב בדוח שנתי לעוסק פטור, מה מגישים בכל מסלול, עד מתי, ומה קורה כשמפספסים שלב.
עוסק פטור הוא מעמד במע״מ. הדוח השנתי שייך למס הכנסה
המילה “פטור” מתייחסת למע״מ בלבד. מול מס הכנסה עוסק פטור הוא עצמאי לכל דבר. פקודת מס הכנסה מחייבת בדוח כל יחיד תושב ישראל שמלאו לו 18 בתחילת שנת המס (סעיף 131(א)(1)), ומי שיש לו הכנסה מעסק מגיש אותו באופן מקוון, כ“דוח עצמאי מקוון” (סעיף 131(ב1)).
פטור מהגשה לא נובע מהמעמד במע״מ. הוא ניתן בתקנות, לקבוצות מוגדרות (סעיף 134א), ומשנת המס 2024 יש ביניהן גם בעל עסק זעיר. הרקע על המעמד, על התקרה ועל פתיחת התיק — במדריך עוסק פטור.
שלושה דיווחים שנתיים — ואסור להחליף ביניהם
| הדיווח | למי | על מה | מי מגיש |
|---|---|---|---|
| הצהרת עוסק פטור | מע״מ | מחזור העסקאות של השנה שחלפה (מגישים עד 31 בינואר) | כל עוסק פטור, גם כשהוא בעל עסק זעיר |
| דוח שנתי מלא (טופס 1301) | מס הכנסה | כל ההכנסות, ההוצאות המוכרות והזיכויים | עוסק פטור שאינו במסלול בעל עסק זעיר, או שלא עמד בתנאיו |
| דיווח שנתי מקוצר | מס הכנסה | המחזור השנתי, וניכוי במקור או הפרשה לפנסיה אם היו | בעל עסק זעיר שעומד בכל התנאים |
הדיווח למע״מ לא משתנה במסלול החדש. בלשון רשות המסים: “בעל עסק זעיר זו הגדרה של מס הכנסה ולכן כל הדיווחים למע״מ לא משתנים”.
מי פטור מהדוח השנתי — ולמה “עוסק פטור” לא מספיק
הפטור שייך למעמד אחר: בעל עסק זעיר במס הכנסה. זה יחיד שמחזורו השנתי אינו עולה על תקרת עוסק פטור (122,833 ₪ ב-2026), ושפקיד השומה רשם אותו ככזה (סעיף 87ב לפקודה). עוסק פטור חדש שפותח תיק באופן מקוון מסווג כבעל עסק זעיר אוטומטית, אלא אם סימן שאינו מעוניין. עוסק ותיק, או מי שפתח תיק במשרד, צריך להגיש בקשה.
וגם הרישום לבדו לא פוטר. תקנה 2 לתקנות מס הכנסה (פטור מהגשת דין וחשבון) פוטרת רק מי שכל הכנסתו בשנת המס הייתה מסוגים שהתקנה מונה, ובהם “הכנסה מעסק זעיר” — מונח שמוגדר בעצמו בארבעה תנאים. ורשות המסים מוסיפה: המסלול המקוצר פתוח רק אם גם בעל העסק וגם בן או בת הזוג לא חייבים בדוח שנתי מסיבה אחרת.
ארבעת התנאים לפטור — מה עושים ועד מתי
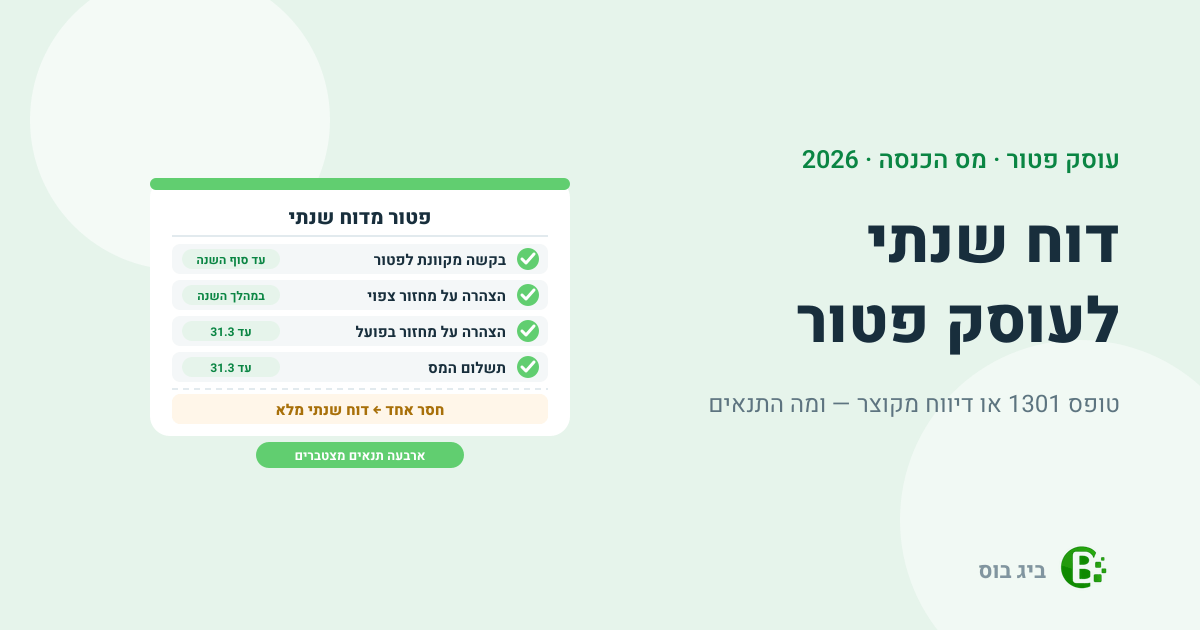
ברשת זה מתקצר בדרך כלל ל“בעל עסק זעיר פטור מדוח”. הנוסח המחייב נמצא בתקנה 1 לתקנות הפטור, כפי שתוקנה בקובץ התקנות מ-26.11.2024: ההכנסה מעסק זעיר פטורה מדוח רק אם התקיימו כל אלה:
| תנאי | מה עושים | עד מתי |
|---|---|---|
| 1 · בקשה | בקשה מקוונת לפטור מהגשת דין וחשבון | עד תום שנת המס שבה הופקה ההכנסה |
| 2 · מחזור צפוי | הצהרה מקוונת על המחזור הצפוי ועל הנתונים לחישוב המס — בפועל, תיאום המס | במהלך שנת המס |
| 3 · מחזור בפועל | הצהרה מקוונת על המחזור שהיה בפועל | מתחילת השנה הבאה ועד 31 במרץ |
| 4 · תשלום | תשלום המס שנקבע לפי ההצהרות | עד 31 במרץ של השנה הבאה |
- תיאום המס קובע את שיעור המס – מזינים את המחזור הצפוי ואת ההכנסות האחרות, והמערכת מחשבת את השיעור שישמש לחיוב השנתי. כשהמחזור הצפוי משתנה, רשות המסים ממליצה לעדכן. המערכת לא נפתחת אחרי שהשנה נגמרת, ולכן לא כדאי להשאיר את זה לדצמבר.
- דמי מילואים ודמי לידה – מתיקון התקנות מדצמבר 2025 הם מוצהרים בשני השלבים, בנפרד מהמחזור. לא מנכים בגינם 30%, והם לא נספרים לתקרה.
- המועד הקרוב – לפי התקנה, ההצהרה והתשלום על שנת 2026 יהיו עד 31 במרץ 2027. לשנת 2025 בלבד ניתנה אורכה עד 31.8.2026, והיא כבר עברה.
פספסתם שלב? התיק חוזר להיות רגיל
אין כאן “כמעט”. לפי השאלות והתשובות של רשות המסים על בעל עסק זעיר ולפי המדריך שלה:
- לא בוצע תיאום מס עד תום השנה – חובת דוח שנתי מלא “וכל שאר החובות שיש לעסק רגיל”.
- לא הוצהר המחזור בפועל עד 31 במרץ – העסק “יועבר להיות עסק רגיל”, עם דוח שנתי מלא.
- המס לא שולם במועד – אותה תוצאה: דוח מלא ומעבר אוטומטי לסוג תיק רגיל.
ועוד שני דברים שהמסלול לא מבטל. מקדמות: בעל עסק זעיר לא יחויב בהן אוטומטית, אבל הרשות רשאית לשלוח דרישה — הפירוט במקדמות מס הכנסה. ספרים: גם בלי דוח שנתי, עצמאי שמדווח כבעל עסק זעיר “עדיין חייב לנהל ספרים כחוק” — מה זה כולל, בניהול ספרים לעוסק פטור.
נסו את מערכת ביג-בוס לניהול העסק ל-45 יום בחינם >>
מה מגישים בפועל: דיווח מקוצר מול טופס 1301
הדיווח המקוצר הוא מערכת מקוונת באתר רשות המסים, לא טופס 1301. ממלאים בה שלושה נתונים:
- מחזור שנתי – שדה חובה. המערכת מחשבת הכנסה חייבת של 70% מהמחזור, כלומר מנכה 30% כהוצאות.
- ניכוי מס במקור שלא משכר – אם לקוחות ניכו לכם מס, עם אישור.
- הפרשה לפנסיה כעצמאי – עם מסמך מאמת.
לעסקאות ולהוצאות לא מצרפים מסמכים. המס מחושב לפי השיעור שנקבע בתיאום המס, ואת ההפרש משלמים במערכת התשלומים המקוונת. במסלול הזה אי אפשר לדרוש הפסדים מועברים.
טופס 1301 הוא הדוח השנתי ליחידים ולבעלי עסקים שאינם חברה: מדווחים בו על כל ההכנסות, ההוצאות המוכרות והזיכויים, ומצרפים אישורים. בעל עסק זעיר רשאי להגיש דוח מלא, למשל כדי לממש הטבה שלא ניתן לממש בתיאום המס, ועדיין לדרוש בו 30%: מסמנים “בעל עסק זעיר” בפרטים הכלליים, רושמים את המחזור בשדה 238 או 239, ו-70% ממנו בשדה 150 או 170. שדה הניכוי בשל תשלומי ביטוח לאומי כעצמאי (030 או 089) חסום.
עד מתי מגישים דוח שנתי מלא
לפי הפקודה, דוח שנתי מוגש עד 30 באפריל שאחרי שנת המס (סעיף 132(א)), ומי שחייב בדוח עצמאי מקוון — ככלל, מי שיש לו הכנסה מעסק — עד 31 במאי (סעיף 132(ב)(1א)). בפועל המועד יכול לזוז: לשנת המס 2025, לפי דף השירות של רשות המסים, המועד לחייבים בדוח מקוון היה 30.6.2026.
פקיד השומה רשאי לדחות את המועד כשהוכחה סיבה מספקת (סעיף 133). על דוח מקוון שלא הוגש בזמן רשאי המנהל להטיל עיצום כספי לכל חודש מלא של פיגור (סעיף 195ב).
איך ביג בוס עוזרת להתכונן — ומה היא לא עושה
שני הדיווחים נשענים על מספר אחד: המחזור של השנה. אצל עוסק פטור הוא נבנה מהקבלות, ושם ביג בוס עוזרת:
- רשימת הקבלות – במסמכי הכנסה ← “קבלות \ החזרים” מסננים לפי “שנה קודמת” ומייצאים לאקסל או ל-PDF. זה החומר להצהרה על המחזור בפועל, או לרו״ח שמכין את הדוח.
- גרף ההכנסות בלוח הבקרה – אצל עוסק פטור הוא נבנה מהקבלות שהופקו במערכת, לפי חודש, עם מעבר בין “שנה נוכחית” ל“שנה קודמת”. כך רואים את קצב המחזור לפני שמעדכנים את תיאום המס.
מה המערכת לא עושה: היא לא מגישה את הדוח השנתי או את הדיווח המקוצר, לא מבצעת תיאום מס ולא משלמת. את אלה עושים באתר רשות המסים, לבד או דרך מייצג. מה עוד אפשר להעביר לרו״ח — בייצוא לרואה חשבון.
שאלות נפוצות
עוסק פטור חייב להגיש דוח שנתי?
ככלל כן: דוח שנתי מלא למס הכנסה. הפטור ממע״מ לא פוטר ממנו. החריג הוא בעל עסק זעיר שעומד בכל ארבעת התנאים ומגיש דיווח מקוצר.
לדיווח המקוצר יש מספר טופס?
רשות המסים מתארת אותו כמערכת מקוונת לדיווח שנתי מקוצר, ולא נוקבת במספר טופס. טופס 1301 הוא הדוח המלא.
בעל עסק זעיר יכול להגיש בכל זאת דוח מלא?
כן. לפי רשות המסים הזכות שמורה לו, ובדוח המלא הוא עדיין רשאי לנכות 30% מהמחזור.
הדיווח המקוצר מחליף את ההצהרה למע״מ?
לא. בעל עסק זעיר הוא מעמד במס הכנסה, והצהרת עוסק פטור למע״מ נשארת כמו שהייתה.
נסו את מערכת ביג-בוס לניהול העסק ל-45 יום בחינם >>
יש שאלה לפני שמתחילים? דברו איתנו
מאמרים נוספים שיעניינו אתכם
- מדריך עוסק פטור — פתיחה, תקרה, ההצהרה למע״מ ומסלול בעל עסק זעיר.
- מקדמות מס הכנסה — מי קובע את האחוז, מתי משלמים ומה מקטין.
- ניהול ספרים לעוסק פטור — החובה שנשארת גם בלי דוח שנתי.
- רואה חשבון לעוסק פטור — מתי ליווי מקצועי משתלם.
- הפקת דוחות עסקיים בסיסיים לעוסק פטור — דוח הכנסות והוצאות ותזרים לניהול השוטף.
המידע במאמר הוא מידע כללי ואינו מהווה ייעוץ מס. לפרטים המחייבים יש לפנות לרשות המסים או לבעל מקצוע מוסמך.