כל מה שקראתם כאן, המערכת עושה בשבילכם בקליק
45 יום לנסות את ביג בוס בחינם. בלי כרטיס אשראי, בלי התקנה: מייל וסיסמה וזהו.
עוסק מורשה הוא עסק שרשום במע״מ, מוסיף מע״מ לעסקאות שלו, מדווח עליו לרשות המסים ומנכה את המע״מ ששילם בחשבוניות מס שקיבל. זה המעמד של מי שהמחזור השנתי הצפוי שלו לא נמוך מהסכום שנקבע לעוסק פטור, 122,833 ₪ נכון לינואר 2026, ושל בעלי עיסוקים מסוימים בכל מחזור. כאן מרוכזת התמונה של עוסק מורשה ב-2026: איך נרשמים, מה מדווחים לכל רשות ומתי, מה צריך לנהל לאורך השנה, ואיך סוגרים כשמפסיקים.
אם אתם עוד בשלב שבו שואלים מה זה עוסק מורשה לעומת פטור, את כל ההבדלים מרכזת טבלת ההשוואה בין עוסק פטור לעוסק מורשה, ואת השיקולים לבחירה מפרט המאמר עוסק פטור או עוסק מורשה. מי שכבר רשום כפטור ימצא את מה שנוגע לו במדריך עוסק פטור.
מי נרשם כעוסק מורשה בלי לבחור. תקנה 13 לתקנות מס ערך מוסף (רישום) קובעת עיסוקים שהמנהל רושם כעוסק מורשה בכל מחזור. ברשימה, בין היתר: אדריכל, מהנדס, הנדסאי, שמאי, כלכלן, מנהל חשבונות, יועץ מס, רואה חשבון ועורך דין, וגם רופא (לרבות פסיכולוג, פיזיותרפיסט ורופא שיניים), בעל בית ספר לנהיגה, סוחר או מתווך מקרקעין וסוחר או מתווך רכב. גם חברה רשומה, כלומר חברה בע״מ, נרשמת תמיד כעוסק מורשה. במחשבון עוסק פטור או מורשה מוסבר גם מתי אין בכלל בחירה, ומה משתלם כשיש.
איך פותחים עוסק מורשה. נרשמים במע״מ לא יאוחר מהיום שבו מתחילה הפעילות. לפי רשות המסים, את תיק העוסק המורשה פותחים בהגעה למשרד מע״מ האזורי, בתור שמזמינים מראש, עם טופס 821, או דרך מייצג, למשל רואה חשבון או יועץ מס. השירות המקוון לפתיחת תיק באתר רשות המסים מיועד לעוסק פטור.
לבקשה במע״מ מצרפים תעודת זהות, אישור על חשבון הבנק של העסק או צ׳ק מבוטל, חוזה שכירות או קנייה של מקום העסק, ואישור, תעודה או רישיון עיסוק אם יש לכם. כדאי להביא גם מסמכים שמראים שהפעילות באמת מתחילה, כמו חשבוניות על ציוד שקניתם או הסכם עם לקוח ראשון. במס הכנסה מודיעים לפקיד השומה באזור העסק, גם כאן לא יאוחר מיום פתיחת העסק, למשל בטופס 5329. ועל תחילת העבודה כעצמאים מודיעים לביטוח הלאומי. מייצג יכול לבצע את שלושת הרישומים במערכת משותפת לרשות המסים ולביטוח הלאומי.
בסוף הרישום מקבלים אישור זמני, שמופיע גם באזור האישי, ובהמשך תעודת עוסק מורשה בדואר. את התעודה מציגים במקום בולט בעסק. מקבלים גם קוד משתמש וסיסמה לדיווח ולתשלום, והודעה אם תדווחו למע״מ כל חודש או כל חודשיים. ואחרי שהתיק במס הכנסה נפתח, פקיד השומה שולח פנקס מקדמות. לא הגיע פנקס בתוך חודש מההודעה על פתיחת העסק? רשות המסים מבקשת לפנות למשרד השומה ולברר.
מה עוסק מורשה מדווח, למי ומתי
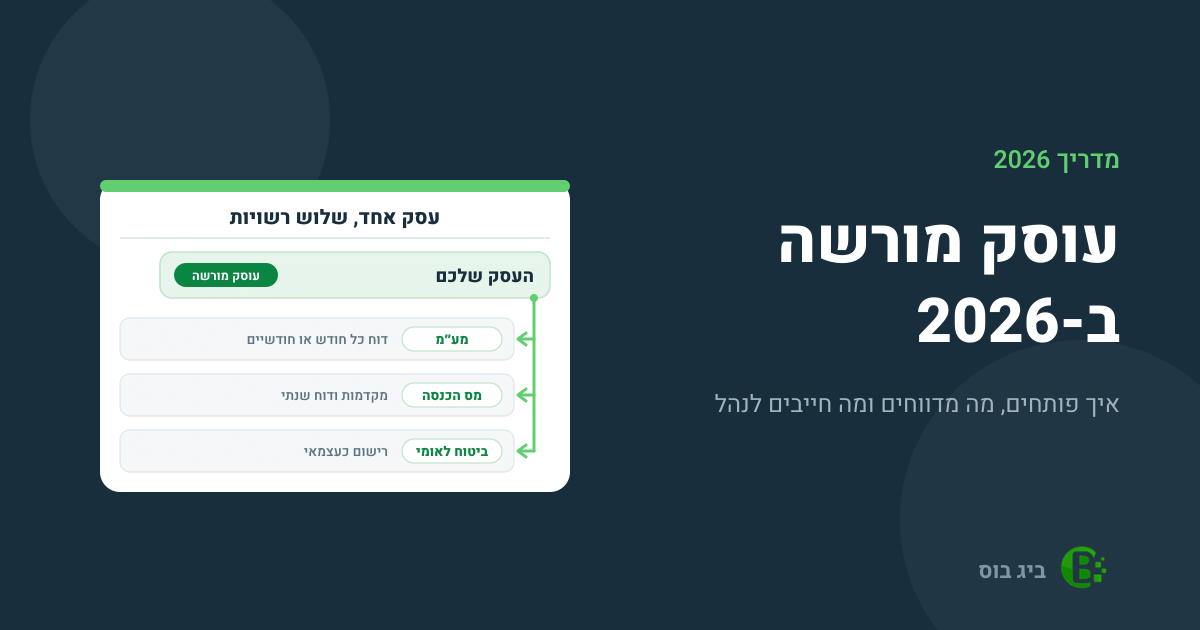
המיסים של עוסק מורשה מתחלקים בין שלוש רשויות, ולכל אחת דיווח ותשלום משלה: מע״מ על העסקאות, מס הכנסה על ההכנסה מהעסק, ודמי ביטוח לאומי. מועד אחד חוזר בשתיים מהן, ה-15 בחודש, ובכל זאת מדובר בשני דיווחים שונים. כשה-15 נופל בסוף השבוע, המועד נדחה ליום העסקים הבא, ויש חודשים שבהם רשות המסים דוחה אותו יותר. את לוח המועדים של כל שנה היא מפרסמת מראש.
| הרשות | מה מדווחים ומשלמים | כל כמה זמן |
|---|---|---|
| מע״מ | דוח תקופתי: מס העסקאות מול מס התשומות, וההפרש לתשלום או להחזר | כל חודשיים עד מחזור של 1,775,000 ₪, וכל חודש מעליו |
| מס הכנסה | מקדמות לפי השיעור שבפנקס, ודוח שנתי על השנה שהסתיימה | לפי השוברים שבפנקס, ופעם בשנה |
| ביטוח לאומי | דמי ביטוח כעצמאי, לפי ההכנסה שהצהרתם עליה | מקדמות, ועדכון לפי ההכנסה בפועל אחרי סוף השנה |
- מע״מ – הדוח מוגש כל חודשיים כשמחזור העסקאות בשנה הקובעת אינו עולה על 1,775,000 ₪ (הסכום נכון ל-1.1.2026), ובכל חודש כשהמחזור גבוה ממנו. מגישים אותו בתוך 15 יום מסוף התקופה, ומי שמדווח ומשלם באופן מקוון רשאי לשלם עד ה-19 בחודש. מס התשומות מחולק בדוח לשתי שורות: ציוד ונכסים קבועים, ותשומות אחרות. כשהתשומות גבוהות ממס העסקאות מגישים דוח להחזר, ואת מה שנכנס לחישוב ומתי הכסף מגיע פירטנו במאמר על החזר מע״מ. עסק שמחזור העסקאות שלו עולה על 500,000 ₪ חייב בדיווח תקופתי מפורט מהדיווח של 9/2025; לעוסק שהוא יחיד, לפי הודעת רשות המסים, החובה חלה מהדיווח של 1/2026.
- מס הכנסה – לאורך השנה מדווחים על המחזור ומשלמים מקדמה לפי השיעור שפקיד השומה קבע בפנקס, ב-15 בחודש. ודיווח מקוון נחשב כאילו הוגש במועד אם נשלח עד ה-19 בחודש, עד השעה 18:30. איך נקבע השיעור ומה מקטין אותו מוסבר במאמר על מקדמות מס הכנסה. אחרי סוף השנה מגישים את הדוח השנתי למס הכנסה על ההכנסות וההוצאות של שנת המס.
- ביטוח לאומי – נרשמים כעצמאים ומצהירים על ההכנסה הצפויה. לפי ההצהרה נקבעות מקדמות דמי הביטוח, ואפשר לעדכן אותה פעם בשלושה חודשים. אחרי סוף השנה הסכום מתיישר לפי ההכנסה בפועל: מי ששילם יותר מקבל את העודף, ומי ששילם פחות משלים. את הסכומים עצמם קובע הביטוח הלאומי לכל מבוטח, ולכן לא נכתוב כאן שיעורים.
שלושת הדיווחים נבנים מאותם מסמכים שאתם מוציאים ומקבלים במהלך החודש. ולכן מה שנכנס לסעיף הבא הוא מה שמחזיק את כל השאר.
נסו את מערכת ביג בוס לניהול העסק ל-45 יום בחינם >>
מה עוסק מורשה חייב לנהל לאורך השנה
כל פריט כאן הוא כותרת קצרה, והפירוט נמצא במאמר שמוקדש לו:
- מסמך על כל עסקה – לפי חוק מע״מ, על כל עסקה יוצאת חשבונית עסקה. עוסק מורשה יכול להוציא חשבונית מס במקום חשבונית העסקה, ואם הלקוח דורש זאת, הוא חייב. וללקוח עסקי היא נדרשת כדי לנכות את המע״מ ששילם. בחשבונית מס מופיעים המילים “עוסק מורשה” ומספר העוסק (מה ההבדל בין ע.מ, ח.פ ומספר הקצאה), ואת שאר הפרטים מרכז המאמר על הפרטים שחייבים להופיע בחשבונית.
- מספר הקצאה – בחשבונית מס שבה הסכום, לפני מע״מ, עולה על 5,000 ₪ (הסף החל מ-1 ביוני 2026; בינואר עד מאי הוא היה 10,000 ₪), הלקוח לא יוכל לנכות את המע״מ בלי מספר הקצאה מרשות המסים. מתי זה חל ומי מבקש: חשבוניות ישראל ומספר הקצאה, וגם בקשת מספר הקצאה.
- ניהול ספרים – מנהלים פנקסי חשבונות מתחילת הפעילות, לפי הוראות ניהול פנקסי חשבונות, ושומרים אותם שבע שנים. מה נכלל בזה מפורט במאמר ניהול ספרים לעוסק מורשה, ומה ההבדל בין שתי השיטות מוסבר בהנהלת חשבונות חד צידית מול כפולה.
- ניכוי המע״מ על קניות – את המע״מ ששילמתם בקנייה לעסק מנכים רק לפי חשבונית מס שהוצאה לכם כדין ונושאת את שם העסק, ובתוך שישה חודשים מיום שהוצאה. מע״מ ששילמתם עוד לפני הרישום אפשר לנכות אם תוכיחו שהקנייה שימשה להקמת העסק. ועל רכישת רכב פרטי, ככלל, אין ניכוי.
- ניכוי מס במקור – חלק מהלקוחות חייבים לנכות מס מהתשלום לכם, והמס שנוכה יכול להקטין את המקדמה. איך רושמים אותו: ניכוי מס במקור.
- חשבונית עצמית – בחלק מהעסקאות, למשל קנייה מתושב חוץ או היפוך חיוב בחשבוניות ישראל, הקונה הוא שמוציא חשבונית מס על שמו. מתי זו חובה: חשבונית עצמית.
- עובדים – מי שמעסיק עובדים, או משלם תשלומים אחרים שחייבים בניכוי מס במקור, צריך תיק ניכויים במשרד השומה ומעביר כל חודש את המס שנוכה.
- שינויים בעסק – על שינוי כתובת, סוג פעילות או מספר טלפון, וגם על הפסקה זמנית, מודיעים למשרד מע״מ בתוך 15 יום.
ומה עם רואה חשבון? הדיווחים שבסעיף הקודם נבנים מהחומר שאתם מעבירים, ולכן כדאי לדעת מראש איפה עובר הקו. את החלוקה הזאת כבר עשינו במאמר על הספרים: מה נשאר עליכם ומה על הרו״ח.
סגירת עוסק מורשה: שלוש הודעות, ומע״מ קודם
עסק שהפסיק לפעול לא נסגר מעצמו. סוגרים אותו מול אותן שלוש רשויות, כל אחת בנפרד, ולפי אתר השירותים של הממשלה התיק במס הכנסה נסגר בפועל רק אחרי שנסגר במע״מ.
- מע״מ – בתוך 15 יום מהפסקת הפעילות מגישים טופס 18, הודעה על סגירת עסק, למשרד מע״מ שבו העסק רשום. בבקשה מציינים את התאריך המדויק שבו הפעילות נפסקה, ומפרטים את הציוד, הנכסים והמלאי שלא נמכרו ונשארו אצלכם. לפני כן מגישים את הדוח התקופתי האחרון ומשלמים חובות פתוחים. על מכירה של נכסי העסק, כמו ציוד, רכב או מלאי, משלמים מע״מ, ולפי אתר הממשלה גם על נכסים שנשארים אצלכם משלמים מע״מ כאילו נמכרו.
- מס הכנסה – מגישים לפקיד השומה את טופס 2550, דרישת פרטים בדבר הפסקת פעילות, והוא מודיע אילו הליכים נדרשים כדי לסגור את התיק.
- ביטוח לאומי – הסגירה כאן נפרדת מרשות המסים ואינה תלויה בה. מודיעים מיד עם סיום העבודה כעצמאים, בטופס “דין וחשבון רב שנתי”. לפי הביטוח הלאומי, בקשה שמוגשת באיחור עשויה להידחות, ואז התיק נסגר סמוך למועד שבו הוגשה (סגירת תיק עצמאי בביטוח הלאומי).
מה שמייחד את הסגירה אצל עוסק מורשה הוא החשבון האחרון מול מע״מ: הדוח התקופתי האחרון, המע״מ על הציוד והמלאי, ומס תשומות שאולי עוד מגיע לכם לקזז. את החישוב הזה עושים עם רואה החשבון. ואת פנקסי החשבונות ממשיכים לשמור גם אחרי שהתיק נסגר.
הטעויות שחוזרות אצל עוסקים מורשים
- נשארים פטורים אחרי שהמחזור עבר את הסכום – כשהמחזור גבוה מהסכום הקובע, רשות המסים מורה לפנות למשרד מע״מ ולשנות את הסיווג לעוסק מורשה. מתי ואיך: מעבר מעוסק פטור לעוסק מורשה.
- מדלגים על דוח בתקופה בלי פעילות – גם כשלא היו עסקאות מגישים את הדוח התקופתי במועד, עם “אפס” במחזור ובסכום לתשלום, ואיחור בדוח עולה בקנסות, בריבית ובהפרשי הצמדה (המדריך לעוסק החדש של רשות המסים).
- שולחים חשבונית גדולה בלי מספר הקצאה – מעל הסף, הלקוח העסקי לא יוכל לנכות את המע״מ שבה. בודקים לפני השליחה במחשבון מספר הקצאה.
- מניחים שהמע״מ נקבע תמיד לפי תאריך החשבונית – מתי נוצרת חבות המע״מ, בהפקה או בקבלת התשלום, תלוי בסוג העסקה ובעסק. גם דוח המע״מ בביג בוס מחושב לפי חשבוניות המס, ולכן את הבסיס שעליו אתם מדווחים כדאי לסגור עם רואה החשבון.
- ממשיכים לשלם מקדמה גבוהה כשההכנסות ירדו – אפשר לפנות לפקיד השומה בבקשה מנומקת להקטין את השיעור, ועד שמתקבלת החלטה משלמים לפי השיעור שנקבע: בקשה להקטנת מקדמות.
איך ביג בוס עוזרת לעוסק מורשה, ומה היא לא עושה
ביג בוס מכסה את הצד היומיומי של מה שתיארנו כאן. מפיקים בה חשבונית עסקה, חשבונית מס, חשבונית מס קבלה, קבלה וזיכוי, ולכל סוג מסמך יש רצף מספרים נפרד. כשחשבונית צריכה מספר הקצאה, המערכת מזהה שהסכום חצה את הסף, פונה למערכת ברשות המסים לבקשת מספר הקצאה, ובעת קבלת מספר ההקצאה משבצת את המספר בחשבונית לפני השליחה. חשבוניות ישראל כלולה בכל המסלולים, ללא עלות נוספת (פירוט המסלולים).
לקראת הדיווח, מסך “דיווח לרשויות” בממשק הנהלת חשבונות, שהוא חלק מליבת המערכת, מציג את דוח המע״מ ואת דוח המקדמות של התקופה. כשנכנסים אליו, הוא מציג את התקופה שהסתיימה אחרונה לפי “אופן דיווח” שהגדרתם (חודש אחד או חודשיים), ומשם גם שולחים לרואה החשבון את קבצי חשבשבת במייל. התוכנה עצמה רשומה ברשות המסים, ומספר תעודת הרישום שלה הוא 205701.
מה היא לא עושה: ביג בוס לא פותחת ולא סוגרת תיק ברשויות, ולא מגישה דיווחים לרשות המסים או לביטוח הלאומי. את דוחות המע״מ והמקדמות היא מחשבת ומוציאה כקובץ PDF או במייל, ולא שולחת לשום רשות. אין לה חיבור חי לתוכנה של רואה החשבון, היא אינה תוכנה להנהלת חשבונות כפולה, והיא לא קובעת אם אתם צריכים להירשם כעוסק מורשה או כמה מקדמה לשלם.
למה עוסקים מורשים מנהלים את העסק בביג בוס: לעוסק מורשה יש שלוש רשויות ודוח למע״מ כל חודש או חודשיים, והדיווחים האלה נשענים על המסמכים שהוא מוציא. בביג בוס החשבוניות, מספרי ההקצאה ודוח המע״מ של התקופה נמצאים באותה מערכת, ומשם יוצא גם החומר לרואה החשבון. אפשר לנסות את הכול 45 יום בחינם, בלי התחייבות.
נסו את מערכת ביג בוס לניהול העסק ל-45 יום בחינם >>
שאלות נפוצות
צריך להירשם לאזור האישי באתר רשות המסים?
כן, אם רוצים לדווח ולשלם למע״מ באינטרנט. רשות המסים מבקשת מעוסק חדש להירשם לאזור האישי כדי לדווח, לשלם ולבצע פעולות נוספות, ושם מופיע גם האישור הזמני על הרישום.
מה עושים כשאין פעילות כמה חודשים?
ממשיכים להגיש דוח במועד, עם “אפס”. אם אין פעילות במשך שתי תקופות דיווח רצופות, או שהעסקאות עונתיות, רשות המסים מציעה לפנות למשרד מע״מ האזורי ולברר אם אפשר להקפיא את הדיווח.
נסו את מערכת ביג בוס לניהול העסק ל-45 יום בחינם >>
יש שאלה לפני שמתחילים? דברו איתנו
מאמרים נוספים שיעניינו אתכם
- דוח מע״מ לעוסק מורשה: חודשי או דו-חודשי, עד מתי מגישים ומה נכנס בו — מי מדווח כל חודש, מה נכנס בדוח ומתי חובה דיווח מפורט.
- ניהול ספרים לעוסק מורשה: מה חייבים, מה עושה התוכנה ומה הרו״ח — אילו ספרים, באיזו שיטה, ומי עושה מה.
- החזר מע״מ לעסק: אילו חשבוניות נכנסות ומתי הכסף מגיע — כשמס התשומות גבוה ממס העסקאות.
- מקדמות מס הכנסה: מי קובע את האחוז, מתי משלמים ומה מקטין — השיעור, המועדים והבקשה להקטנה.
- בקשת מספר הקצאה: רישום, הרשאה ומה עושים כשמסרבים (2026) — מה קורה כשהמספר לא מתקבל.
- מתי כדאי לשקול מעבר מעוסק פטור לעוסק מורשה? — חובה, כדאיות וביצוע.
- חשבונית עצמית: מה זה, מתי חובה ואיך מוציאים אותה — המקרים שבתקנות והיפוך חיוב.
המידע במאמר הוא מידע כללי ואינו מהווה ייעוץ מס. לפרטים המחייבים יש לפנות לרשות המסים או לבעל מקצוע מוסמך.