כל מה שקראתם כאן, המערכת עושה בשבילכם בקליק
45 יום לנסות את ביג בוס בחינם. בלי כרטיס אשראי, בלי התקנה: מייל וסיסמה וזהו.
דוח תזרים מזומנים לעסק קטן הוא לא הדוח שרואה החשבון מכין פעם בשנה. הדוח הפורמלי מסתכל אחורה ומחלק את התנועות לשלושה חלקים: פעילות שוטפת, השקעה ומימון. בעסק קטן זה לא מה שחסר לכם. מה שחסר הוא תשובה לשאלה אחת: כמה כסף באמת ייכנס ויֵצא בשבועות הקרובים, ומתי. התשובה הזו מורכבת מארבעה מספרים שכבר קיימים אצלכם במערכת.
דוח תזרים מזומנים, ומה הוא לא
כשמחפשים באינטרנט "דוח תזרים מזומנים" מקבלים כמעט תמיד את אותו מבנה: שלושה חלקים, שיטה ישירה מול שיטה עקיפה, והתאמה בין הרווח החשבונאי לתנועת המזומנים. זה תיאור מדויק של דוח כספי פורמלי, כזה שנערך לפי כללי חשבונאות ומיועד לבנק, למשקיע או לרשויות.
לעסק קטן יש צורך אחר. אתם לא צריכים להתאים רווח למזומן בסוף השנה; אתם צריכים לדעת ביום שני בבוקר אם יש כיסוי לתשלומים של השבוע. זה תזרים תפעולי קדימה, לא דוח לאחור, והוא נבנה מנתונים שכבר יושבים במערכת שאתם מנפיקים בה מסמכים.
ההבחנה הזו אינה סמנטית. דוח שמסתכל אחורה עונה על "מה קרה"; תזרים שמסתכל קדימה עונה על "מה יקרה". זה ההבדל בין לדעת שהייתה בעיה לבין למנוע אותה.
חשבונית שהוצאתם אינה כסף שנכנס
זו הנקודה שמפילה עסקים קטנים, והיא כמעט אף פעם לא נכתבת במפורש. ברגע שהפקתם חשבונית, ההכנסה נרשמה, אבל הכסף לא הגיע. בין שני האירועים עומדים תנאי התשלום של הלקוח: שוטף+30, שוטף+60, לפעמים יותר.
עסק שמסתכל על סך החשבוניות שהוציא ומסיק מזה על מצבו הכספי, מסתכל על הבטחות לתשלום, לא על מזומן. שני המספרים יכולים להיות רחוקים זה מזה בעשרות אחוזים באותו חודש עצמו.
בביג בוס ההבחנה הזו מופיעה במקום אחד קונקרטי: בגרף שבמסך הבית. הגרף מציג דיווח חודשי של הכנסות מול הוצאות בפילוח חודשי, ולצידו דיווח יומי בפילוח יומי, ואפשר להחליף בין שלוש תצוגות: חשבוניות ללא מע״מ, חשבוניות כולל מע״מ, וקבלות. המעבר בין "חשבוניות" ל"קבלות" הוא בדיוק המעבר בין מה שהתחייבו לשלם לכם לבין מה שנכנס בפועל. הפער בין שתי התצוגות הוא התזרים שלכם.
שימו לב גם לבורר "כולל מע״מ / ללא מע״מ". לתזרים רלוונטי הסכום כולל מע״מ. זה הסכום שהלקוח מעביר בפועל, ומתוכו תשלמו בהמשך את המס.
ארבעת המספרים שמרכיבים את התמונה
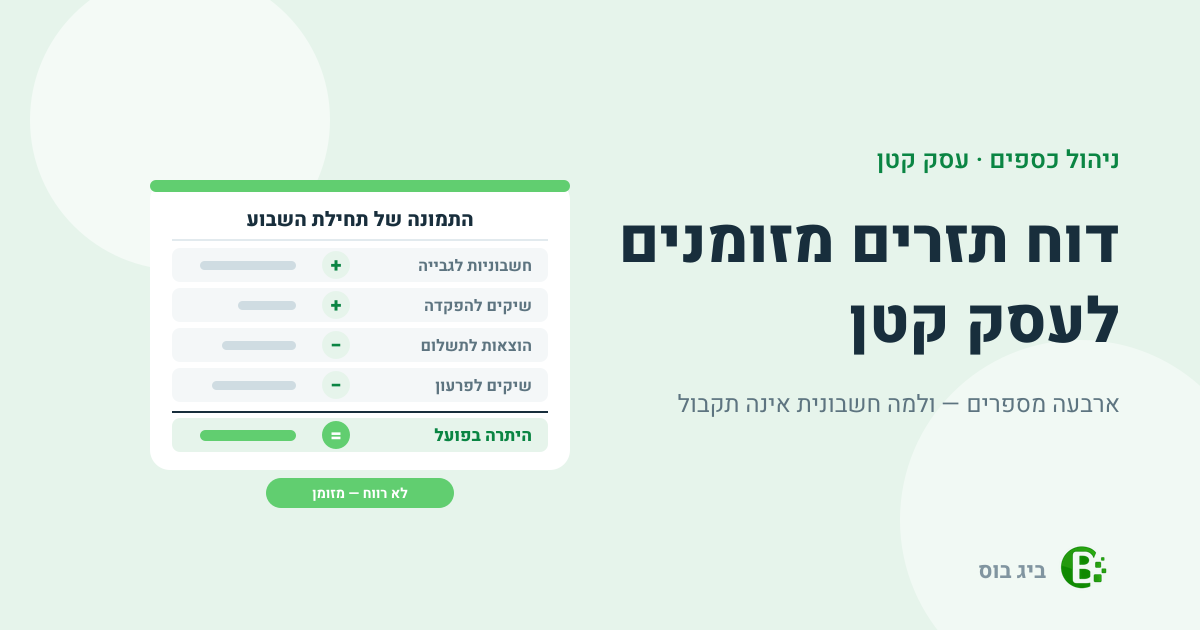
במקום לבנות דוח, מצאו את ארבעת המספרים שמרכיבים אותו. במסך הבית של ביג בוס הם יושבים כאריחים, וכל אריח נפתח לרשימה המלאה שמאחוריו:
| המספר | כיוון | מה הוא אומר |
|---|---|---|
| חשבוניות לגבייה | נכנס | הסכום שהופק ועדיין לא נסגר בתקבול. זה הכסף שמגיע לכם, לא הכסף שיש לכם |
| שיקים להפקדה | נכנס | שיקים שקיבלתם וטרם הופקדו, עם תאריך הפירעון של כל אחד. כאן התזרים כבר ודאי כמעט לגמרי; נותר רק המועד |
| הוצאות לתשלום | יוצא | חשבוניות ספק שנקלטו וטרם שולמו. מעקב הוצאות ותשלומים כלול בחבילת בייסיק בוס – עוסק פטור |
| שיקים לפרעון | יוצא | שיקים שאתם מסרתם, לפי תאריך פירעון. גם הוא חלק ממעקב ההוצאות והתשלומים |
הפרש ארבעת המספרים הוא התזרים — לא הרווח. עסק יכול להיות רווחי מאוד ולהיתקע בלי מזומן באותו שבוע, אם הכסף הנכנס מתוזמן אחרי הכסף היוצא.
לעוסק פטור: אריח "לקוחות חייבים", שסופר כמה לקוחות נמצאים ביתרת חובה, אינו מוצג בחשבון של עוסק פטור. התמונה נבנית משאר האריחים, ובראשם "חשבוניות לגבייה". שני אריחי ההוצאות, "הוצאות לתשלום" ו"שיקים לפרעון", כן מוצגים: מעקב הוצאות ותשלומים כלול בחבילת בייסיק בוס – עוסק פטור.
מע״מ בתזרים: 18% שאינם שלכם
זה הרכיב הישראלי שאף מדריך תזרים כללי לא מזכיר. שיעור המע״מ הוא 18% (עלה מ-17% ב-1 בינואר 2025). כשעוסק מורשה מקבל תשלום על חשבונית, הסכום שנכנס לחשבון כולל את המע״מ, אבל החלק הזה אינו הכנסה שלכם. הוא כסף שעובר דרככם לרשות המסים במועד הדיווח התקופתי.
עסק שמסתכל על הסכום ברוטו ומתייחס אליו כמזומן זמין מתכנן על כסף שאינו קיים. בתזרים נכון המע״מ יושב כשורת תשלום נפרדת, עם התאריך שלה.
נקודה שכדאי לברר מול רואה החשבון: מתי בדיוק נוצרת חבות המע״מ: במועד הפקת החשבונית או במועד קבלת התשלום. התשובה תלויה בסוג העסקה ובאופן שבו העסק מנהל את ספריו, ולמי שהחבות אצלו נוצרת בהפקה, המע״מ עשוי לצאת מהכיס לפני שהלקוח שילם. זה הבדל תזרימי משמעותי, במיוחד בעבודה בתנאי אשראי ארוכים.
לצד זה יש תשלומים קבועים נוספים שמועדם ידוע מראש ולכן קל לשבץ אותם: מקדמות מס הכנסה, ככל שנקבעו לעסק, וההעברות לרואה החשבון. עוסק פטור אינו גובה מע״מ ואינו מדווח עליו, ולכן הסעיף הזה אינו חל עליו.
נסו את מערכת ביג בוס לניהול העסק ל-45 יום בחינם >>
הפיגור הוא הפער, ומאיפה קוראים אותו
ברוב העסקים הקטנים פער תזרימי אינו נובע מהוצאה מפתיעה אלא מכסף שנתקע אצל לקוחות. את זה רואים בדו״ח גיול חובות, ושם הוא מפורק לשורות שאפשר לפעול לפיהן: סה״כ חוב (חשבוניות), תקבולים פתוחים, יתרה לתשלום (נטו) ופיגור הכי ארוך לכל לקוח. מעליהן שני מספרים מסכמים: חוב בפיגור (מעל 30 יום), וחוב בסיכון (מעל 60 יום).
ההפרדה בין שני הסכומים היא לא קוסמטית. חוב של 35 יום הוא לרוב עניין של תזכורת; חוב של 70 יום הוא כבר סיכון ממשי לגבייה, והטיפול בו שונה. התהליך המלא, מהתזכורת ועד מכתב ההתראה ומדרג ההסלמה, מפורט במדריך גביית חשבוניות מלקוחות.
רוצים לדעת מה המשמעות של תנאי התשלום שסיכמתם? מחשבון שוטף פלוס מחשב את תאריך התשלום בפועל לפי שוטף+30, +60 או +90.
מה עושים עם פער תזרימי
כשהתמונה מראה שבוע או חודש בחוסר, יש סדר פעולות, מהמהיר לאיטי:
- לגבות את מה שכבר מגיע – השורה הראשונה בדו״ח גיול החובות היא גם הכסף הזמין ביותר. אין צורך במכירה חדשה כדי להכניס אותו.
- להפקיד את מה שיושב במגירה – שיקים שהתקבלו וטרם הופקדו הם מזומן שממתין. אריח "שיקים להפקדה" מונה אותם.
- לדחות תשלום יוצא במועד מבוקר – לא בהתעלמות, אלא בתיאום מראש עם הספק. שיקים לפרעון מוצגים לפי תאריך, כך שקל לראות מה נופל באותו שבוע.
- לשנות תנאי תשלום קדימה – זה הצעד האיטי ביותר אבל היחיד שמתקן את המבנה. קיצור מ-60 ל-30 יום אצל שני לקוחות גדולים משנה את התזרים לצמיתות.
מה שלא עובד: לחכות. פער תזרימי שלא טופל הופך לאשראי בנקאי, והאשראי עולה כסף.
שגרה שבועית של עשרים דקות
תזרים אינו פרויקט חד-פעמי אלא הרגל. שלושה צעדים, פעם בשבוע, באותו יום:
- לקרוא את ארבעת האריחים – שתי דקות. מה נכנס, מה יוצא, ומה הפער.
- לפתוח את דו״ח גיול החובות – לטפל בכל מי שעבר 30 יום, בסדר יורד של סכום.
- להסתכל על הגרף בתצוגת "קבלות" – ולהשוות לחודש הקודם. מגמה חשובה יותר ממספר בודד.
לתמונה רחבה יותר (מה נכנס ומה יצא לפי קיטלוג, קבוצה וסעיף, כולל אחוז מההכנסות) יש במנהלה את דיווח רווח והפסד, שנפתח כברירת מחדל מתחילת השנה ועד היום וניתן לייצוא לאקסל ולהדפסה ל-PDF. הוא אינו תזרים אלא רווחיות, אבל הוא עונה על השאלה השנייה שכל בעל עסק שואל.
נסו את מערכת ביג בוס לניהול העסק ל-45 יום בחינם >>
יש שאלה לפני שמתחילים? דברו איתנו
שאלות נפוצות
מה ההבדל בין דוח תזרים מזומנים לדוח רווח והפסד?
דוח רווח והפסד מודד הכנסות והוצאות לפי מועד ההתרחשות: החשבונית שהופקה נספרת גם אם לא שולמה. תזרים מודד תנועת כסף בפועל, לפי מועד התקבול והתשלום. עסק יכול להציג רווח יפה ולהיות בחוסר מזומן באותו חודש.
כל כמה זמן צריך להסתכל על התזרים?
פעם בשבוע לעסק שעובד עם תנאי אשראי, פעם בחודש לעסק שנגבה מיידית. הדוח הפורמלי של רואה החשבון נערך אחת לשנה ואינו מחליף את המעקב השוטף.
האם ביג בוס מפיקה דוח תזרים מזומנים?
לא כדוח פורמלי בשלושת החלקים. המערכת מציגה את הנתונים שמרכיבים את התמונה: חשבוניות לגבייה, שיקים להפקדה, הוצאות לתשלום, שיקים לפרעון, דו״ח גיול חובות וגרף חשבוניות מול קבלות. החישוב עצמו הוא הפרש של ארבעת המספרים.
האם עוסק פטור צריך תזרים מזומנים?
כן, ואפילו יותר. עוסק פטור אינו גובה מע״מ, ולכן הפער התזרימי הגדול ביותר אצלו הוא פשוט לקוחות שמשלמים באיחור. הדוחות הבסיסיים לעוסק פטור מכסים את שאר התמונה.
מאיפה לוקחים את הנתונים אם לא מנהלים הנהלת חשבונות מלאה?
מהמסמכים עצמם. כל חשבונית, קבלה וחשבונית ספק שנקלטה למערכת נספרת אוטומטית באריחים ובדוחות, בלי הזנה נפרדת. את החומר לרואה החשבון מעבירים בנפרד. ראו התממשקות למערכות הנהלת חשבונות.
מאמרים נוספים שיעניינו אתכם
- גביית חשבוניות מלקוחות — המדריך המלא: אריחי הדשבורד, דו״ח גיול חובות, מכתב התראה ומדרג הסלמה.
- 5 הדוחות הבסיסיים של כל עסק — אילו דוחות כדאי להפיק ומה כל אחד מהם עונה עליו.
- הפקת דוחות עסקיים בסיסיים לעוסק פטור — דוח הכנסות והוצאות, תזרים ודוח שנתי בראייה של עוסק פטור.
- מחשבון שוטף פלוס — מתי הלקוח באמת משלם בשוטף+30, +60 או +90.
- מקדמות מס הכנסה — התשלום הקבוע שחייב להופיע בתזרים עם התאריך שלו.
המידע במאמר הוא מידע כללי ואינו מהווה ייעוץ מס. לפרטים המחייבים יש לפנות לרשות המסים או לבעל מקצוע מוסמך.