כל מה שקראתם כאן, המערכת עושה בשבילכם בקליק
45 יום לנסות את ביג בוס בחינם. בלי כרטיס אשראי, בלי התקנה: מייל וסיסמה וזהו.
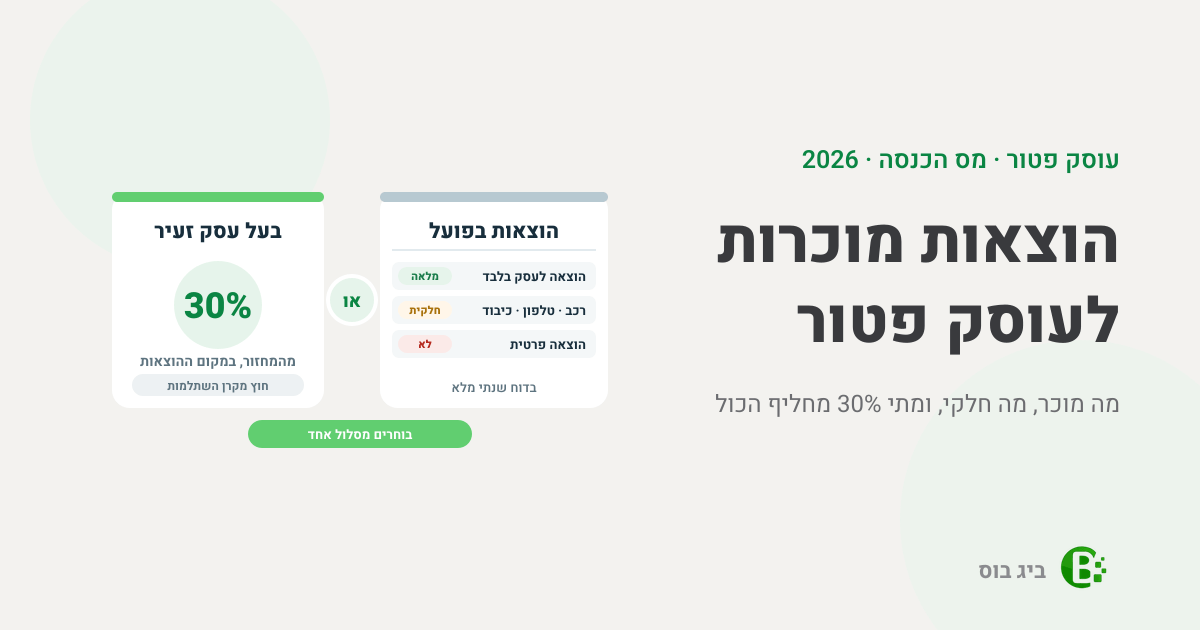
הוצאות מוכרות לעוסק פטור נקבעות במס הכנסה, לא במע״מ, והמבחן הוא אחד: האם ההוצאה יצאה כולה לייצור ההכנסה. חלק מההוצאות החוק מתיר במלואן, חלק התקנות מתירות רק בחלקן, וחלק לא מוכרות בכלל. ומי שנרשם כבעל עסק זעיר מוותר על כל הרשימה: הוא מנכה 30% מהמחזור במקום ההוצאות בפועל. כאן תמצאו את הרשימה לפי החוק, את השיעורים שבתקנות, ואיך משווים בין שני המסלולים.
הוצאה מוכרת היא עניין של מס הכנסה, לא של מע״מ
עוסק פטור פטור ממע״מ בלבד. מול מס הכנסה הוא עצמאי לכל דבר, ושם חל סעיף 17 לפקודת מס הכנסה: מההכנסה מנכים “יציאות והוצאות שיצאו כולן בייצור הכנסתו בשנת המס ולשם כך בלבד”. הרקע על המעמד עצמו, במדריך עוסק פטור.
בצד המע״מ התמונה פשוטה. לפי המדריך לעוסק החדש של רשות המסים, עוסק פטור אינו רשאי לנכות את מס התשומות שבחשבוניות שקיבל. המע״מ ששילמתם לספק לא חוזר אליכם דרך מע״מ, ולכן השאלה אם הוצאה מוכרת נשאלת מול מס הכנסה בלבד.
הרשימה: מה הפקודה מונה במפורש
סעיף 17 מונה כמה הוצאות בשמן, וסעיף 21 מוסיף את הפחת:
| ההוצאה | מה כתוב בחוק | הסעיף |
|---|---|---|
| שכר דירה | דמי שכירות של קרקע או בניין שהיו תפוסים לשם השגת ההכנסה | 17(2) |
| תיקונים | תיקון חצרים, ציוד ומכונות ששימשו בהשגת ההכנסה, וחידוש כלי עבודה | 17(3) |
| ריבית | ריבית והפרשי הצמדה על כסף שלווה, כשההון שימש בהשגת ההכנסה | 17(1) |
| חובות רעים | חוב שנעשה רע בשנת המס, להנחת דעתו של פקיד השומה | 17(4) |
| ציוד שמשמש שנים | לא כהוצאה אחת: פחת לפי אחוזים שנקבעו, מהמחיר המקורי | 21 |
כל הוצאה אחרת, חומרים, סחורה, תוכנה, פרסום, שירותי הנהלת חשבונות, נבחנת באותו מבחן של סעיף 17. וסעיף 30 מוסיף תקרה: לא יותר ניכוי “בסכום העולה על הדרוש לפי צרכי ייצור ההכנסה”.
מה לא מוכר בכלל, סעיף 32
סעיף 32 לפקודה מונה ניכויים שאין להתיר, ובהם:
- הוצאות הבית והוצאות פרטיות – כל מה שאינו “כרוך ושלוב בתהליך הפקת ההכנסה”.
- ארוחות – הוצאות אש״ל של היחיד עצמו, במקום העבודה ומחוצה לו.
- נסיעה לעבודה – ההגעה למקום ההשתכרות והחזרה ממנו.
- טיפול בילד – גם כשהוא מה שמאפשר לכם לעבוד.
- הון – כסף שמשמש או נועד לשמש הון, ולא הוצאה שוטפת.
- מס הכנסה – סכומים ששולמו כמס הכנסה עצמו.
והכלל שמאחורי כולם: גם תשלום שלא יצא כולו לייצור ההכנסה אינו מותר (סעיף 32(2)). מכאן ההגבלות על ההוצאות המעורבות.
מה מוכר רק בחלקו: רכב, טלפון, כיבוד וביגוד
הוצאה שמשמשת גם את העסק וגם אתכם לא מוכרת במלואה. סעיף 31 מסמיך את שר האוצר לקבוע בתקנות שיטת חישוב, סכומים או שיעורים להוצאות כאלה. אלה הכללים שבתקנות מס הכנסה (ניכוי הוצאות רכב) ובתקנות מס הכנסה (ניכוי הוצאות מסויימות), במסלול הרגיל:
| ההוצאה | מה מותר בניכוי | המקור |
|---|---|---|
| רכב פרטי לעסק | הגבוה מבין 45% מהוצאות החזקת הרכב לבין ההוצאות בניכוי שווי השימוש | תקנה 2(1), ניכוי הוצאות רכב |
| טלפון נייד | לא מותר הנמוך מבין מחצית ההוצאות לבין סכום קבוע מתואם; היתר מותר | תקנה 2ב(ג) |
| טלפון קווי בבית | לא מותר, אלא אם הבית משמש את עיקר העסק, ואז בהגבלות שבתקנה | תקנה 2ב(א) |
| כיבוד קל במקום העסק | 80%, שתייה קרה או חמה, עוגיות וכדומה | תקנה 2(1) |
| אירוח בארץ | לא מותר, למעט הוצאה סבירה לאירוח אורח מחו״ל | תקנה 3 |
| ביגוד לעבודה | 80%, רק לביגוד שמזוהה בבירור עם העסק או שחובה ללבוש לפי דין; במלואו אם אי אפשר ללבוש אותו שלא לעבודה | תקנה 2(6) |
| דירה שמשמשת גם לעסק | רק החלק ששימש לייצור ההכנסה; אין בפקודה שיעור קבוע | סעיפים 17(2) ו-32(6) |
בהוצאות שבתקנות ניכוי הוצאות מסויימות יש גם תנאי הוכחה מפורש: הן מותרות רק אם הוגשו “מסמכים או קבלות לאימות ההוצאות” (תקנה 6). ומי שקרא ברשת שכיבוד מוכר ב-20% או שטלפון בבית מוכר במלואו, בתקנות כתוב אחרת.
נסו את מערכת ביג בוס לניהול העסק ל-45 יום בחינם >>
בעל עסק זעיר: 30% במקום כל הרשימה הזו
בעל עסק זעיר מנכה 30% ממחזור העסקאות, מה שרשות המסים מכנה “שיעור הוצאה נורמטיבי”. זה לא 30% ועוד. סעיף 87ד(א) לפקודה קובע שעל ההכנסה הזו “לא יחולו הוראות סעיפים 17 עד 27 למעט סעיף 17(5א)”, וגם לא סעיף 47א, שמתיר לעצמאי ניכוי בשל תשלומי ביטוח לאומי. כך זה נראה לפי מדריך רשות המסים לבעל עסק זעיר:
| מה | במסלול בעל עסק זעיר |
|---|---|
| הוצאות בפועל, כולל פחת | לא מנכים. ה-30% באים במקומן |
| ניכוי בשל ביטוח לאומי | לא מנכים; בטופס 1301 השדה (030 או 089) חסום |
| קרן השתלמות לעצמאים | נשארת, מקבלים אותה בבקשה להחזר מס |
| הפקדה לפנסיה כעצמאי | נשאר זיכוי ממס (סעיף 45א(ב)), למי שזו הכנסתו היחידה |
| נקודות זיכוי | נשארות, כמו לכל בעל עסק |
| הפסדים מועברים | לא בדיווח המקוצר |
לגבי ביטוח לאומי רשות המסים מנסחת זאת כך: ההוצאות על התשלומים “יוכרו במסגרת ההכרה של ההוצאות בשיעור 30% מהמחזור”. וברשת נכתב לפעמים שה-30% מחליפים גם את קרן ההשתלמות, החוק אומר את ההפך, זה החריג היחיד מבין סעיפי ההוצאות. את התנאים להיכנס למסלול ואת הדיווח המקוצר פירטנו בדוח שנתי לעוסק פטור.
איך משווים בין שני המסלולים
ההשוואה הנכונה אינה “ההוצאות שלי מול 30%”, אלא כל מה שהייתי מנכה במסלול הרגיל מול 30% מהמחזור:
- הוצאות שיצאו כולן לעסק – במלואן.
- הוצאות מעורבות – רק החלק שהתקנות מתירות, לא הסכום שבקבלה.
- ניכוי בשל ביטוח לאומי – שקיים רק במסלול הרגיל.
לשם המחשה בלבד: במחזור של 100,000 ₪, ה-30% הם 30,000 ₪. מי שסך הניכויים שלו במסלול הרגיל נמוך מזה, מקבל יותר ב-30%; מי שגבוה מזה, לא. ואין שילוב: בעל עסק זעיר שמבקש יותר מ-30% הוצאות מקבל הודעה שבמסלול הזה אי אפשר. החשבון האישי תלוי גם בהכנסות אחרות ובזיכויים, ולכן כדאי לעשות אותו עם מייצג, מתי זה משתלם, ברואה חשבון לעוסק פטור.
שנה עם הוצאה גדולה? יציאה מהמסלול נועלת לשנתיים
הבחירה אינה מתג שנתי חופשי. לפי סעיף 87ה(ב), מי שניכה את ה-30% בשנת מס מסוימת ובשנה שאחריה לא ניכה, לא יוכל לנכות אותם גם בשתי שנות המס שלאחר מכן. הדוגמה של רשות המסים: מי שדיווח כבעל עסק זעיר ב-2024 ולא בחר במסלול ב-2025, יוכל לחזור אליו רק מ-2028.
ולמי שחושב על שנה של רכישת ציוד: במסלול הרגיל ציוד שמשמש שנים לא נרשם כהוצאה אחת אלא כפחת לאורך השנים (סעיף 21). ובמסלול בעל עסק זעיר, כשמוכרים נכס ששימש בעסק, בחישוב מס רווח הון (או מס שבח) מוסיפים לשווי המכירה את הפחת המרבי שהיה אפשר לנכות (סעיף 87ד(ב)).
איזה תיעוד צריך בכל מסלול
- במסלול הרגיל – הוצאה שדורשים בדוח השנתי צריך להוכיח, ובהוצאות שבתקנות ניכוי הוצאות מסויימות ההוכחה היא תנאי מפורש (תקנה 6).
- במסלול בעל עסק זעיר – לדיווח המקוצר “אין צורך לצרף מסמכים מאמתים לעסקאות ולהוצאות”, אבל חובת ניהול הספרים נשארת. בלשון השאלות והתשובות של רשות המסים: “החוק לא השתנה לעניין זה”. ומי שאינו מנהל פנקסים קבילים לא רשאי לנכות את ה-30% בכלל (סעיף 87ה(א)(2)).
מה חייבים לנהל בפועל, בניהול ספרים לעוסק פטור, ואיך לא לאבד קבלות של ספקים, בפתרונות לתיעוד הוצאות לעוסק פטור.
איך ביג בוס עוזרת לרשום הוצאות, ומה היא לא עושה
מעקב הוצאות ותשלומים כלול בחבילת בייסיק בוס – עוסק פטור, ויש לו תפריט משלו: ספקים · הוצאות · מסמכי תשלום · פירוט תשלומים.
- רישום הוצאה – תאריך המסמך, ספק מהרשימה או “ספק שאינו רשום”, סה״כ למסמך, “חשבון הוצאה” ותיאור.
- הקובץ מהספק – מעלים את החשבונית או הקבלה שקיבלתם, כ-PDF או כתמונת JPG, והיא נשמרת עם ההוצאה.
- לרו״ח – את רשימת ההוצאות מייצאים לאקסל או ל-PDF, ובדיווח לרו״ח יש מתג “לכלול הוצאות”. הפירוט בייצוא לרואה חשבון.
מה המערכת לא עושה: היא לא קובעת אם הוצאה מוכרת או באיזה שיעור, לא משווה בין הוצאות בפועל ל-30%, ולא מחשבת מס. את אלה עושים לפי הכללים שלמעלה, או עם מייצג.
שאלות נפוצות
עוסק פטור יכול לקזז מע״מ על הוצאות?
לא. עוסק פטור אינו רשאי לנכות מס תשומות. ההוצאה עצמה נבחנת מול מס הכנסה.
אפשר לנכות גם 30% וגם הוצאות בפועל?
לא. ה-30% של בעל עסק זעיר באים במקום ההוצאות בפועל. החריג היחיד מבין סעיפי ההוצאות הוא הפקדה לקרן השתלמות לעצמאים.
בעל עסק זעיר צריך לשמור קבלות על הוצאות?
לדיווח המקוצר לא מצרפים אותן, אבל חובת ניהול הספרים לא בוטלה, והיא גם תנאי לניכוי ה-30%.
נסו את מערכת ביג בוס לניהול העסק ל-45 יום בחינם >>
יש שאלה לפני שמתחילים? דברו איתנו
מאמרים נוספים שיעניינו אתכם
- מדריך עוסק פטור — פתיחה, תקרה, ההצהרה למע״מ ומסלול בעל עסק זעיר.
- דוח שנתי לעוסק פטור — מתי טופס 1301 ומתי מספיק דיווח מקוצר.
- מקדמות מס הכנסה — מי קובע את האחוז, מתי משלמים ומה מקטין.
- ניהול ספרים לעוסק פטור — החובה שנשארת גם עם 30%.
- פתרונות לתיעוד הוצאות לעוסק פטור — לא לאבד קבלות של ספקים.
- תוכנה לניהול הכנסות והוצאות לעוסק פטור — הצד הפיננסי השוטף.
- רואה חשבון לעוסק פטור — מתי ליווי מקצועי משתלם.
המידע במאמר הוא מידע כללי ואינו מהווה ייעוץ מס. לפרטים המחייבים יש לפנות לרשות המסים או לבעל מקצוע מוסמך.